Blog Ranking Kaise Check Kare? Google Ko Aapka Blog Pasand Aaya Ya Nahi Har naya blogger ek hi sawal bar bar puchta hai:
“Maine article publish kar diya, lekin Google ko mera blog pasand aaya ya nahi, ye kaise pata chale?”
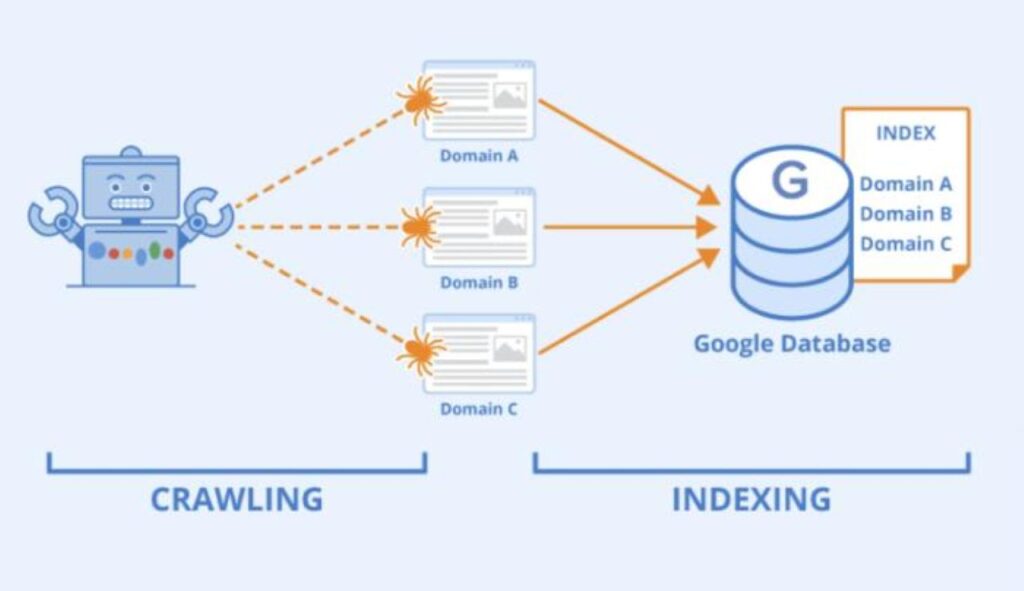
Ye sawal bilkul sahi hai man me anachaiye kiunki itne mehenat karke likhte he . Sirf article publish kar dene se Google usse rank nahi karta. Google pehle us article ko crawl karta hai, index karta hai, quality check karta hai aur phir decide karta hai ki users ko dikhana hai ya nahi.
इस पुरे guide mein hum simple language mein samjhenge ki Google aapke blog ko pasand kar raha hai ya ignore kar raha hai.
1. Kya Aapka Article Google Mein Index Hua Hai?
Sabse pehle Google mein search karein:
site:yourwebsite.com/article-name
Ya
site:yourwebsite.com
Agar article search results mein dikh raha hai to iska matlab Google ne article ko index kar liya hai.
Agar nahi dikh raha to pehle indexing ka issue solve karein.
2. Google Search Console Check Karein
Google Search Console har blogger ke liye sabse important tool hai.
Agar aapko ye data dikh raha hai:
Impressions badh rahe hain
Clicks aa rahe hain
Average Position improve ho rahi hai
To Google aapke content ko test kar raha hai.
3. Impressions Aa Rahe Hain Lekin Clicks Nahi?
Ye bhi ek achha signal hai.
Iska matlab Google article dikha raha hai lekin users click nahi kar rahe.
Is situation mein improve karein:
Better SEO Title
Better Meta Description
Attractive Headline
4. Article Google Discover Mein Aa Raha Hai?
Agar Google Discover se traffic aa raha hai to samajh lijiye Google ko aapka content pasand aa raha hai.
Discover traffic milna quality content ka strong signal hai.
5. Organic Traffic Dheere Dheere Badh Raha Hai?
Google ko instant results pasand nahi.
Agar har week ya har month organic traffic thoda-thoda badh raha hai to ye positive sign hai.
6. Users Article Ko Pura Padh Rahe Hain?
Agar visitors article par time spend kar rahe hain aur turant back nahi ja rahe to Google ko positive signal milta hai.
Helpful content hamesha better perform karta hai.
7. Dusre Websites Aapko Link Kar Rahe Hain?
Agar kisi website ne aapke article ka reference diya hai ya backlink diya hai to Google aapki authority ko improve karta hai.
Natural backlinks ranking improve karne mein madad karte hain.
8. Google Baar Baar Aapki Website Crawl Kar Raha Hai?
Google Search Console mein Crawl Stats dekh sakte hain.
Regular crawling ka matlab Google aapki website ko active maan raha hai.
9. Kya Aapke Articles Update Hote Rehte Hain?
Google fresh content ko pasand karta hai.
Purane articles ko update karna ranking improve kar sakta hai.
10. Kya Aapka Content Sach Mein Helpful Hai?
Sabse important baat.
Google sirf keywords nahi dekhta.
Google ye dekhta hai:
Kya article user ka question solve karta hai?
Kya information accurate hai?
Kya content original hai?
Kya article trust build karta hai?
Agar jawab “Yes” hai to Google dheere-dheere aapko reward karega.
Google Ko Blog Pasand Nahi Aane Ke Signs
Agar ye problems dikh rahi hain to improvement ki zarurat hai:
3–4 mahine baad bhi impressions zero
Article index hi nahi ho raha
Organic traffic bilkul nahi aa raha
Duplicate content
AI content bina editing ke publish karna
Bahut kam information wala article
Blog Publish Karne Ke Baad Kya Karein?
Har article publish karne ke baad ye checklist follow karein:
✅ Google Search Console mein URL submit karein
✅ Internal links add karein
✅ Featured image optimize karein
✅ Facebook aur social media par share karein
✅ 30 din baad Search Console data analyse karein
✅ Zarurat ho to article update karein
Conclusion
Google ko impress karne ka koi shortcut nahi hai.
Google unhi blogs ko pasand karta hai jo users ke liye useful, original aur trustworthy hote hain.
Agar aap har article mein quality, experience aur accuracy par focus karenge, to dheere-dheere Google khud aapke blog ko zyada logon tak pahunchayega.
Yaad rakhiye, blogging ek marathon hai, sprint nahi.
Frequently Asked Questions (FAQ)
Google ko mera blog pasand aaya hai ya nahi kaise pata chale?
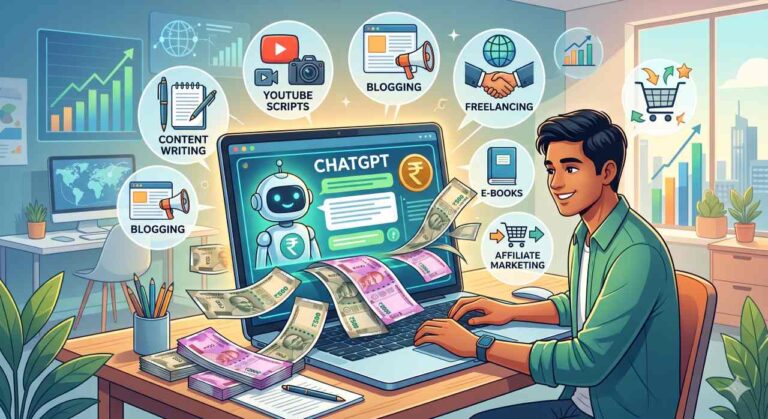
ChatGPT Se Paise Kaise Kamaye: Ek Complete Guide (2026)
Aaj ke digital zamane mein Artificial Intelligence (AI) ne hamare kaam karne ka tarika puri tarah badal diya hai. Har jagah sirf ek hi sawal pucha ja raha hai app ko bhi ye pata hoga : ChatGPT se paise kaise kamaye?
Agar aap ek student hain, housewife hain, ya koi aisi online earnig ya koi side income search kar rahe hain jo ghar baithe kar bhi kiya ja sake, toh AI aapka sabse bada dost ban sakta hai. Bahut se log India mein pehle se hi AI tools ka use karke mahine ke hazaron-lakhon rupaye kama rahe hain.
Lekin sachai yeh hai ki ChatGPT apne aap paise print karke to nahi deta. Yeh ek tool hai, aur is tool ko chalane ka sahi tarika aapko aana chahiye.
Is article mein aapke liye hum (MCTRUTH ke team ) detail mein baat karenge ki ChatGPT se paise kaise kamaye jate hain, kaun se asaan tarike hain, aur aisi kaun si galtiyan hain jo aapko bilkul nahi karni hain. Toh chaliye, bina kisi deri ke shuru karte hain! Agar achhalage to share karna na bhule.
ChatGPT Kya Hai Aur Ye Kaise Kaam Karta Hai?
Isse pehle ki hum earning ke tariko par baat karein, thoda samajh lete hain ki aakhir yeh tool kya hai.
ChatGPT ek AI chatbot hai jise OpenAI naam ki company ne banaya hai. Yeh ek insaan ki tarah soch sakta hai, likh sakta hai, aur aapke har sawal ka detail mein jawab de sakta hai.
Aap ise koi bhi command (jise ‘Prompt’ kehte hain) de sakte hain. Jaise: “Mere liye ek chutti ki application likh do” ya “YouTube video ke liye comedy script likho”. Yeh kuch hi seconds mein aapko result de dega. Aur isi speed aur accuracy ka use karke log paise kama rahe hain.
ChatGPT Se Paise Kaise Kamaye? (Top 10 Proven Tarike)
Internet par online earning tarike hazaron hain, lekin hum yahan un methods ki baat karenge jo practically possible hain aur jinmein fraud ka koi chance nahi hai.
1. Content Writing Aur Copywriting (Freelancing)
Freelance writing with ChatGPT aaj ke time mein sabse popular tarika hai. Har website aur company ko apne blog ya social media ke liye content chahiye hota hai.
ChatGPT aapko articles, blog posts, aur ad copies likhne mein madad kar sakta hai. Aapko bas topic dena hai, aur AI aapko ek structure bana kar de dega.
Paise Kaise Kamaye: Upwork, Fiverr, ya Freelancer par apna account banayein. Wahan content writing ke projects uthayein.
Pro Tip: ChatGPT ke likhe content ko seedha copy-paste na karein. Usme apna ‘human touch’ dalein, facts check karein, aur thodi editing zaroor karein.
Earning Potential: ₹10,000 se ₹50,000 mahina (shuruat mein).
2. YouTube Channel Ke Liye Script Writing
Aaj kal har koi YouTuber banna chahta hai, lekin har kisi ko acchi script likhni nahi aati. Ek achi script hi video ko viral banati hai.
Aap ChatGPT ka use karke YouTubers ke liye engaging scripts likh sakte hain. Yeh AI tool aapko video ka intro, hook, aur outro sab kuch likh kar de sakta hai.
Paise Kaise Kamaye: YouTube par naye creators ko email karein (Cold pitching) aur unhe apni script writing services offer karein.
Example Prompt: “Write a 5-minute engaging YouTube script in Hindi about Top 10 Mysterious Places in India.”
Earning Potential: ₹500 se ₹2,000 per script.
3. Blogging Aur SEO Articles Likhna
Agar aap kisi aur ke liye kaam nahi karna chahte, toh aap apna khud ka blog start kar sakte hain. WordPress ya Blogger par website banana bahut asaan hai.
Log puchte hain ki kya ChatGPT se blogging kaise kare? Jawab hai: Niche research, title ideas, aur article outlines ke liye AI ka use karein.
Paise Kaise Kamaye: Jab aapke blog par traffic aane lagega, toh aap Google AdSense ke through paise kama sakte hain.
Dhyan Rakhein: Google AI content ko tabhi rank karta hai jab wo users ke liye helpful ho. Isliye humesha E-E-A-T (Experience, Expertise, Authoritativeness, Trustworthiness) guidelines ko follow karein.
4. Social Media Management
Har chhote-bade business ko aaj Instagram, Facebook, aur LinkedIn par active rehna padta hai. Lekin daily posts sochna ek mushkil kaam hai.
Aap ChatGPT se 30 din ka social media calendar ek click mein banwa sakte hain. Yeh aapko captions, hashtags, aur post ideas generate karke dega.
Paise Kaise Kamaye: Local businesses, cafes, ya gym owners ko approach karein aur unka social media manage karne ka contract lein.
Earning Potential: .Ye income aapki skill, experience aur clients par depend karti hai.₹5,000 se ₹15,000 per client.
5. E-books Likhkar Amazon KDP Par Sell Karein
Kya aapko pata hai ki aap ek writer bane bina bhi E-book publish kar sakte hain? ChatGPT aapko poori book likhne mein madad kar sakta hai.
Chahe wo bacchon ki kahaniyon ki book हो (Kids Storybook) ya phir “Time Management” par koi guide, AI se chapter-by-chapter book likhwayein.
Paise Kaise Kamaye: Book likhne ke baad ise Canva par design karein aur Amazon Kindle Direct Publishing (KDP) par free mein upload kar dein. Jab bhi koi book kharidega, aapko royalty milegi.
6. Email Marketing Aur Newsletters
Companies apne customers ko emails bhejkar apna product sell karti hain. Lekin ek aisi email likhna jise padhkar log product kharid lein (Cold Emails), ek art hai.
Paise Kaise Kamaye: Digital marketing agencies ya E-commerce brands ko as an Email Marketer join karein.
7. Coding Aur Bug Fixing (Developers Ke Liye)
Agar aap IT background se hain ya thodi bahut coding jante hain, toh ChatGPT aapke liye kisi magic se kam nahi hai. Yeh Python, HTML, CSS, aur JavaScript ka code seconds mein likh deta hai.
Agar kisi code mein error (bug) aa raha hai, toh bas us code ko ChatGPT mein paste karein, aur wo bata dega ki galti kahan hai.
Paise Kaise Kamaye: Fiverr par coding projects lein, ya students ke college assignments aur mini-projects complete karke paise kamayein.
8. Translation Aur Proofreading Services
India mein alag-alag bhashayein boli jati hain, aur internet par local language content ki bohot demand hai.
ChatGPT kisi bhi English article ko Hindi, Marathi, ya Bengali mein perfectly translate kar sakta hai. Iske alawa, yeh grammatical mistakes ko bhi theek (proofread) karta hai.
Paise Kaise Kamaye: Freelance portals par translation ki jobs search karein. AI ki madad se aapka kaam 10x fast ho jayega.
9. Resume Aur Cover Letter Creation
Har fresher ko job ke liye ek professional resume aur cover letter chahiye hota hai. Lekin zyada tar logon ko ise format karna nahi aata.
Aap unse unki details (education, skills) lein aur ChatGPT ko prompt dein. Ek VIP aur ATS-friendly resume taiyar ho jayega.
Paise Kaise Kamaye: Instagram ya LinkedIn par apna page banayein aur sirf ₹199 ya ₹299 mein students ko Resume making service offer karein.
10. Affiliate Marketing Ke Zariye Earning
Affiliate marketing ka matlab hai kisi aur company ka product promote karna aur uspar commission kamana. Yeh passive income with AI ka ek behtareen zariya hai.
Aap ChatGPT se kisi product (jaise Amazon ke gadgets ya web hosting) ka detailed review likhwayein. Apne blog, YouTube channel ya social media content ke through affiliate links promote karein.
Paise Kaise Kamaye: Jab bhi koi aapke link se product kharidega, aapko 5% se 50% tak commission mil sakta hai.
ChatGPT Se Kaam Karwane Ke Liye Best Prompts (Prompt Engineering)
ChatGPT ek jinn ki tarah hai, aap jo mangenge wahi milega. Lekin aapko mangna aana chahiye! Ise hum Prompt Engineering kehte hain. Ek normal prompt aur ek expert prompt mein zameen-aasman ka farak hota hai.
Pros and Cons of Using ChatGPT for Making Money
AI tools se kamai karna asaan lagta hai, lekin iske kuch fayde aur nuksan dono hain. Yahan ek comparison table di gayi hai:
ChatGPT Ke Fayde (Pros)
ChatGPT Ke Nuksan (Cons)
Kaam bohot tezi (speed) se hota hai.
Direct copy-paste karne se Google penalty lag sakti hai.
Kabhi-kabhi galat information (Hallucination) de deta hai.
Language aur grammar bilkul perfect hoti hai.
Isme insaani jazbaat (Human emotions) ki kami hoti hai.
Zero investment ke sath kaam shuru kiya ja sakta hai.
AI par poori tarah depend rehne se aapki khud ki skills kamzor ho sakti hain.
ChatGPT Se Earning Karte Waqt Ki Jane Wali Galtiyan (Mistakes to Avoid)
Agar aap sach mein lambe samay tak online paise kamana chahte hain, toh in galtiyon se bachein:
Blindly Copy-Paste nehi Karna: AI hamesha 100% sach nahi bolta. Isliye client ya blog par submit karne se pehle facts ko Google par verify zaroor karein.
Robotic Tone Chhod Dena: ChatGPT ke default words jaise Dive into, Tapestry, Crucial, Unleash ka use kam karein. Inhe padhkar turant pata chal jata hai ki ye AI ne likha hai. Inhe apne simple shabdon se replace karein.
Copyright Issues Ko Ignore Karna: Agar aap AI se image ya code generate karwa rahe hain, toh check kar lein ki wo kisi aur ka churaaya hua na ho. Halanki text mein copyright issues kam aate hain, par plagiarism checker (jaise Grammarly) ka use zaroor karein.
Sirf AI Par Nirbhar Rehna: AI aapka assistant hai, boss nahi. Apni khud ki soch aur creativity ko hamesha zinda rakhein.
Expert Tips: AI Ke Zamane Mein Khud Ko Unique Kaise Rakhein?
Bahut se logon ka sawal hota hai ki jab har koi ChatGPT use kar raha hai, toh client humein paise kyun dega?
Client aapko AI chalane ke paise nahi deta, balki client aapko us AI ki madad se problem solve karne ke paise deta hai. Ek client ke paas itna time nahi hota ki wo ghanto baith kar prompts likhe, edit kare aur format kare. Wahan aapki zarurat padti hai.
Khud ko unique rakhne ke liye apne kaam mein E-E-A-T (Experience, Expertise, Authoritativeness, Trustworthiness) laayein. Personal examples dein, real-life case studies share karein, aur humesha apna personal opinion add karein. Yahi chiz aapko ek machine se behtar banati hai.
Conclusion: Kya Sach Mein ChatGPT Se Paise Kamaye Ja Sakte Hain?
Toh dosto, agar aap ab bhi soch rahe hain ki ChatGPT se paise kaise kamaye ja sakte hain ya nahi, toh iska sidha sa jawab hai: Haan, bilkul kamaye ja sakte hain.
Lekin iske liye aapko mehnat, consistency, aur thodi smartness ki zarurat hogi. Raaton-raat koi ameer nahi banta. Aapko pehle ek skill pakadni hogi (jaise writing, coding, ya social media), usme ChatGPT ko as a helper use karna hoga, aur phir clients dhoondhne honge.
Aaj hi Fiverr ya Upwork par account banayein, ya apna blog start karein. AI ki wave abhi shuru hui hai, agar aap aaj isme kadam rakh lenge, toh aane wale kal mein bohot aage nikal jayenge.
Haan, ChatGPT ka free version uplabdh hai. Free users ko OpenAI samay ke hisab se alag AI models ka access deta hai. Advanced features ke liye ChatGPT Plus available hai. Aap is par account banakar free mein kaam shuru kar sakte hain. Agar aapko aur zyada advanced features chahiye toh aap ChatGPT Plus (paid) le sakte hain.
2. Kya main apne mobile se ChatGPT use kar sakta hoon?
Bilkul! Aap apne Android ya iPhone browser mein chatgpt.com open kar sakte hain, ya unki official app Play Store/App Store se download kar sakte hain. Mobile se bhi paise kamana puri tarah possible hai.
3. Kya AI content Google par rank karta hai?
Google ki official policy ke according, Google AI content se hate nahi karta, balki wo “Spam” aur “Low-quality” content se hate karta hai. Agar aapka AI-generated content logo ki madad kar raha hai aur well-edited hai, Agar content high-quality, helpful aur well-edited hai, to uske rank hone ki sambhavna kaafi badh jati hai.
4. Mujhe English nahi aati, kya main ChatGPT se Hindi mein paise kama sakta hoon?
Jee haan! ChatGPT Hindi mein bhi bohot acche se baat karta hai. Aap usse commands Hindi mein de sakte hain aur usse Hindi articles, YouTube scripts, ya stories likhwa kar paise kama sakte hain.
5. AI se paise kamane ke liye sabse asaan tarika kaun sa hai?
Shuruat karne walo ke liye YouTube script writing aur Resume building sabse asaan tarike hain. Isme competition bhi relatively kam hai aur clients asani se mil jate hain.
AI dwara di gayi information ko publish karne se pehle trusted sources se verify zarur karein.
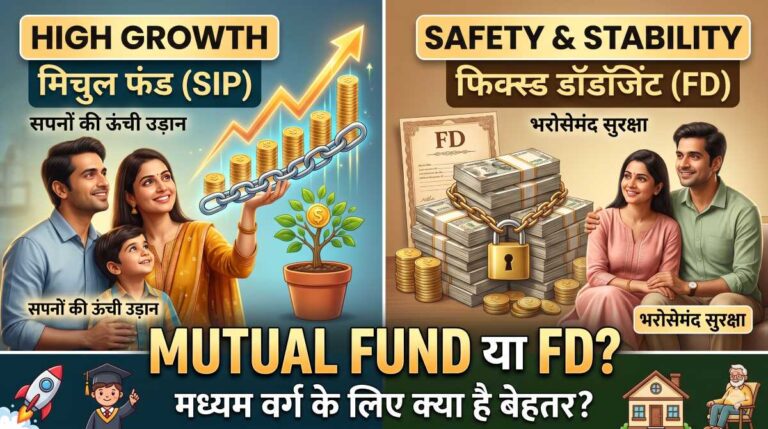
Har middle class family ka ek sapna hota hai ki uski mehnat ki kamai surakshit bhi rahe aur dheere-dheere badhe bhi. Lekin jab investment ki baat aati hai, to sabse bada sawal hota hai—SIP ya FD? Ek taraf Fixed Deposit hai, jo guaranteed returns deti hai, aur doosri taraf SIP hai, jo long-term me wealth create karne ka mauka deti hai. Is article me hum dono options ko practical nazariye se compare karenge, taaki aap apne financial goals ke hisab se sahi faisla le saken.
साल 2027 आनेबाला है, और वित्तीय बाजार (Financial Market) में कई बदलाव हो रहे हैं। महंगाई दर (Inflation) लगातार बढ़ रही है, और बैंक FD के ब्याज दर भी अब 6.5% से 7.5% के आसपास स्थिर हो गए हैं। वहीं दूसरी तरफ, शेयर बाजार अपने नए रिकॉर्ड बना रहा है, जिससे SIP में लोगों का भरोसा और भी मजबूत हुआ है।
अगर आप SIP ke baare me detail me samajhna chahte hain, to hamara “SIP Kya Hai?“ article bhi zarur padhein.
SIP का फुल फॉर्म Systematic Investment Plan होता है। आसान भाषा में समझें तो यह म्यूचुअल फंड (Mutual Fund) में निवेश करने का एक तरीका है। जिस तरह आप हर महीने बैंक में Recurring Deposit (RD) जमा करते हैं, बिल्कुल वैसे ही आप हर महीने एक तय रकम म्यूचुअल फंड में जमा करते हैं।
SIP के जरिए आप शेयर बाजार (Stock Market) में सीधे पैसे लगाने के बजाय, एक्सपर्ट फंड मैनेजर्स के जरिए पैसे लगाते हैं। आप महज ₹100 या ₹500 महीने से भी SIP की शुरुआत कर सकते हैं।
FD Kya Hai? (Fixed Deposit क्या है?)
FD यानी Fixed Deposit (फिक्स्ड डिपॉजिट), जिसे बोलचाल की भाषा में ‘फिक्स डिपॉजिट’ या ‘मियादी जमा’ भी कहा जाता है। यह भारत में निवेश का सबसे पुराना, सबसे सुरक्षित और सबसे ज्यादा पसंद किया जाने वाला तरीका है।
जब आप अपने बैंक या पोस्ट ऑफिस में एक निश्चित अवधि (Tenure) के लिए एकमुश्त (Lump sum) पैसा जमा करते हैं, तो उसे FD कहते हैं। यह अवधि 7 दिन से लेकर 10 साल तक की हो सकती है।
FD काम कैसे करता है?
जब आप FD कराते हैं, तो बैंक आपको एक फिक्स ब्याज दर (Fixed Interest Rate) का वादा करता है। चाहे शेयर बाजार क्रैश हो जाए, देश में मंदी आ जाए, या कोई और आर्थिक संकट आ जाए, बैंक आपको मेच्योरिटी (Maturity) के समय वह ब्याज देगा ही देगा, जिसका उसने आपसे वादा किया था।
FD की सबसे बड़ी खासियतें:
पूंजी की सुरक्षा (Capital Protection): इसमें आपका मूलधन (Principal Amount) पूरी तरह सुरक्षित रहता है। रिस्क लेने से डरने वाले निवेशकों के लिए यह सबसे बेहतरीन विकल्प है।
DICGC इंश्योरेंस: भारत सरकार के रिजर्व बैंक (RBI) की संस्था DICGC (Deposit Insurance and Credit Guarantee Corporation) के तहत, हर बैंक में आपका 5 लाख रुपये तक का डिपॉजिट (मूलधन + ब्याज) पूरी तरह से बीमित (Insured) होता है।
निश्चित आय (Guaranteed Returns): आपको पहले दिन ही पता होता है कि 5 साल या 10 साल बाद आपको हाथ में कितना पैसा मिलने वाला है।
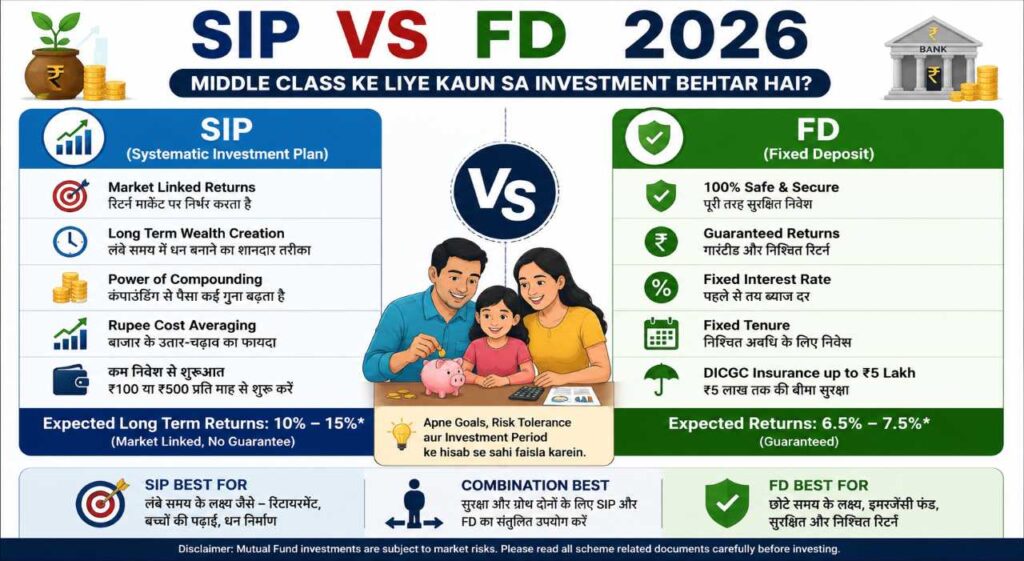
SIP vs FD 2026: Comparison Table (विस्तृत तुलना)
नीचे दी गई टेबल में हम FD vs SIP की एक स्पष्ट और विस्तृत तुलना कर रहे हैं, ताकि Investment for beginners को समझना आसान हो जाए।
फीचर्स (Features)
SIP (Systematic Investment Plan)
FD (Fixed Deposit)
निवेश का तरीका
हर महीने थोड़ा-थोड़ा निवेश (Monthly)
एकमुश्त निवेश (Lump sum)
रिटर्न्स (Returns)
बाजार पर निर्भर (Market-linked), कोई गारंटी नहीं
निश्चित और गारंटीड (Guaranteed)
औसत रिटर्न (2026 के अनुसार)
10% से 15% (लंबे समय में)
6.5% से 7.5% (बैंक और अवधि के अनुसार)
रिस्क (Risk)
बाजार का जोखिम (Market Risk) होता है
100% सुरक्षित (Risk-free)
महंगाई से मुकाबला (Inflation)
महंगाई को आसानी से मात दे सकता है
महंगाई को हराने में मुश्किल (Real return कम होता है)
लॉक-इन पीरियड (Lock-in)
ELSS (Tax saving) को छोड़कर कोई लॉक-इन नहीं
एक तय अवधि (पेनल्टी के साथ तोड़ सकते हैं)
टैक्स (Taxation 2026)
Equity में LTCG 12.5% (₹1.25 लाख के ऊपर)
आपके इनकम टैक्स स्लैब के अनुसार टैक्स लगता है
शुरुआती रकम
₹100 या ₹500 प्रति माह से शुरू
₹1,000 या ₹10,000 (बैंक पर निर्भर)
Returns Comparison (रिटर्न्स की तुलना)
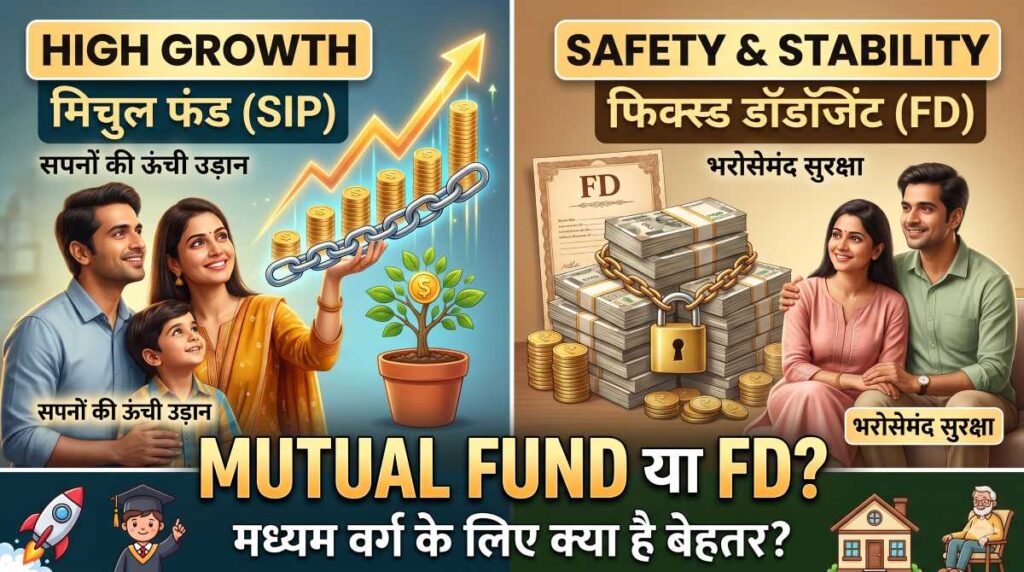
जब बात “Best investment for middle class” की आती है, तो सबसे बड़ा फैक्टर रिटर्न्स का होता है। हर कोई चाहता है कि उसका पैसा तेजी से बढ़े।
FD के रिटर्न्स (2026 की स्थिति):
2026 में, भारत के प्रमुख बैंक (जैसे SBI, HDFC, ICICI) आम नागरिकों को 5 साल की FD पर लगभग 6.5% से 7.0% का सालाना ब्याज दे रहे हैं। सीनियर सिटीजंस (वरिष्ठ नागरिकों) को आमतौर पर 0.50% अतिरिक्त ब्याज मिलता है, यानी उनके लिए यह दर 7.5% तक हो सकती है।
अगर आप FD में ₹5,000 हर महीने (RD के रूप में) जमा करते हैं, तो 10 साल में 7% ब्याज के हिसाब से आपका कुल निवेश ₹6,00,000 होगा, और आपको मेच्योरिटी पर लगभग ₹8,65,000 मिलेंगे।
SIP के रिटर्न्स:
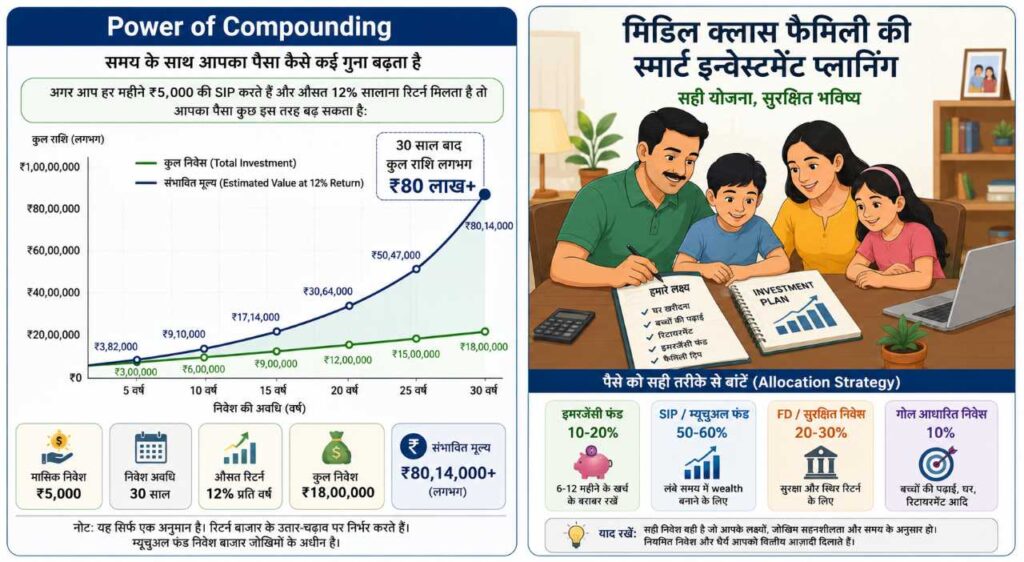
दोस्त अगर किसी आदमी के salary ₹50,000 hai aur woh har mahine ₹5,000 invest karta hai…
म्यूचुअल फंड्स के रिटर्न्स की कोई गारंटी नहीं होती, क्योंकि यह शेयर बाजार पर निर्भर करता है। लेकिन पिछले 15-20 सालों का इतिहास बताता है कि एक अच्छे डायवर्सिफाइड इक्विटी म्यूचुअल फंड (Equity Mutual Fund) ने औसतन 12% से 15% का सालाना रिटर्न (CAGR) दिया है।
अगर आप SIP में ₹5,000 हर महीने निवेश करते हैं, तो 10 साल में (12% अनुमानित रिटर्न के साथ) आपका कुल निवेश ₹6,00,000 होगा, लेकिन मेच्योरिटी वैल्यू लगभग ₹11,61,000 हो सकती है।
नोट: समय जितना बढ़ेगा, SIP और FD के रिटर्न्स के बीच का यह फासला पावर ऑफ कंपाउंडिंग के कारण उतना ही बड़ा होता जाएगा।
2. Risk Comparison (रिस्क और सुरक्षा की तुलना)
निवेश में एक बहुत मशहूर कहावत है— “High Risk, High Return; Low Risk, Low Return.” (ज्यादा रिस्क, ज्यादा मुनाफा; कम रिस्क, कम मुनाफा)।
FD में रिस्क:
FD में शेयर बाजार के गिरने या उठने का कोई असर नहीं होता। आपका पैसा सुरक्षित रहता है। लेकिन FD में एक बहुत बड़ा और ‘छिपा हुआ’ रिस्क होता है, जिसे हम महंगाई का रिस्क (Inflation Risk) कहते हैं।
मान लीजिए 2026 में महंगाई दर (Inflation Rate) 6% है, और आपको FD पर 7% का ब्याज मिल रहा है। इसका मतलब है कि आपके पैसे की असली वैल्यू (Real Return) केवल 1% की दर से ही बढ़ रही है। और अगर टैक्स भी काट लिया जाए, तो हो सकता है आपका पैसा वास्तव में नेगेटिव ग्रोथ कर रहा हो।
SIP में रिस्क:
SIP में सीधे तौर पर मार्केट रिस्क (Market Risk) होता है। शेयर बाजार हर दिन ऊपर-नीचे होता है। हो सकता है कि निवेश के पहले या दूसरे साल में आपका रिटर्न नेगेटिव (नुकसान) में दिखे।
लेकिन, अगर आप SIP को लंबे समय (कम से कम 5 से 7 साल या उससे ज्यादा) तक जारी रखते हैं, तो बाजार का रिस्क काफी हद तक कम हो जाता है। लंबे समय में भारत की अर्थव्यवस्था बढ़ेगी, जिससे शेयर बाजार के ऊपर जाने की संभावना हमेशा ज्यादा रहती है।
3. Tax Comparison 2026 (टैक्स नियमों की तुलना)
भारतीय मिडिल क्लास के लिए टैक्स बचाना निवेश का एक अहम हिस्सा है। आपको मिलने वाले रिटर्न पर कितना टैक्स लगेगा, यह तय करता है कि आपके हाथ में असल में कितना पैसा आएगा।
FD पर टैक्स (Tax on FD):
FD से मिलने वाला ब्याज पूरी तरह से टैक्सेबल (Taxable) होता है। यह आपकी कुल इनकम में जुड़ जाता है और फिर आपके ‘इनकम टैक्स स्लैब’ के हिसाब से टैक्स लगता है।
उदाहरण: अगर आप 30% टैक्स स्लैब में आते हैं, और आपने FD से ₹10,000 का ब्याज कमाया है, तो आपको उस पर 30% (यानी ₹3,000) टैक्स देना होगा। बैंक TDS (Tax Deducted at Source) भी काट लेते हैं अगर आपका ब्याज एक वित्तीय वर्ष में ₹40,000 (सीनियर सिटीजन के लिए ₹50,000) से ज्यादा हो जाता है।
SIP पर टैक्स (Tax on Equity Mutual Funds):
2026 के टैक्स नियमों के अनुसार, इक्विटी म्यूचुअल फंड्स (जिनमें SIP की जाती है) में टैक्स इस तरह लगता है:
STCG (Short Term Capital Gains): अगर आप 1 साल से पहले अपना पैसा निकाल लेते हैं, तो आपको मुनाफे पर 20% टैक्स देना होगा।
LTCG (Long Term Capital Gains): अगर आप 1 साल के बाद पैसा निकालते हैं, तो एक वित्तीय वर्ष में 1.25 लाख रुपये तक के मुनाफे पर कोई टैक्स नहीं लगेगा। 1.25 लाख से ऊपर के मुनाफे पर सिर्फ 12.5% की दर से टैक्स लगता है।
स्पष्ट रूप से, लंबे समय के निवेश के लिए SIP (इक्विटी) टैक्स के मामले में FD से बहुत ज्यादा बेहतर और फायदेमंद (Tax-efficient) है।
4. Liquidity Comparison (पैसे निकालने की सुविधा)
लिक्विडिटी का मतलब है कि जरूरत पड़ने पर आप अपना पैसा कितनी आसानी से और कितनी जल्दी निकाल सकते हैं।
FD में लिक्विडिटी:
FD एक फिक्स समय के लिए होती है। अगर आपको अचानक पैसों की जरूरत पड़ जाए और आप समय से पहले (Premature withdrawal) FD तोड़ते हैं, तो बैंक आमतौर पर 0.5% से 1% तक की पेनल्टी (Penalty) लगाता है। हालांकि, आप अपनी FD के एवज में बैंक से लोन या ओवरड्राफ्ट (Overdraft) ले सकते हैं, जो कि एक अच्छी सुविधा है।
SIP में लिक्विडिटी:
ज्यादातर ओपन-एंडेड म्यूचुअल फंड्स (Open-ended Mutual Funds) में आप कभी भी अपना पैसा निकाल सकते हैं। बस आपको अपनी ऐप या वेबसाइट पर जाकर ‘Redeem’ पर क्लिक करना होता है, और 2 से 3 वर्किंग डेज में पैसा आपके बैंक खाते में आ जाता है।
हालांकि, अगर आप 1 साल से पहले पैसा निकालते हैं, तो कुछ फंड्स 1% का एक्जिट लोड (Exit Load) चार्ज कर सकते हैं। (नोट: ELSS या टैक्स सेविंग म्यूचुअल फंड में 3 साल का लॉक-इन पीरियड होता है, उससे पहले आप पैसा नहीं निकाल सकते)।
अगर आप Investment for beginners की तलाश में हैं, तो SIP के फायदे (SIP benefits) जानना बहुत जरूरी है:
अनुशासन (Financial Discipline): SIP आपके अंदर पैसे बचाने की आदत डालता है। हर महीने सैलरी आते ही एक हिस्सा निवेश हो जाता है, जिससे फिजूलखर्ची कम होती है।
महंगाई को मात (Beats Inflation): 10-15% का ऐतिहासिक रिटर्न देने के कारण, SIP महंगाई को आसानी से हरा देता है और आपके पैसे की असली वैल्यू को बढ़ाता है।
कम रकम से शुरुआत: मिडिल क्लास का कोई भी व्यक्ति (छात्र, गृहिणी, या नौकरीपेशा) मात्र ₹100 या ₹500 प्रति माह से SIP शुरू कर सकता है। इसके लिए आपको लाखों रुपयों की जरूरत नहीं है।
रुपी कॉस्ट एवरेजिंग: जैसा कि हमने पहले बताया, आपको बाजार के गिरने से डरने की जरूरत नहीं है, बल्कि गिरता बाजार आपके लिए ज्यादा यूनिट्स खरीदने का एक मौका बन जाता है।
लक्ष्य आधारित निवेश (Goal-Based Investing): आप अपने जीवन के अलग-अलग लक्ष्यों के लिए अलग-अलग SIP कर सकते हैं। जैसे— बच्चों की उच्च शिक्षा के लिए 15 साल की SIP, अपनी रिटायरमेंट के लिए 25 साल की SIP, या गाड़ी खरीदने के लिए 5 साल की SIP।
FD Ke Fayde (Fixed Deposit के फायदे)
Fixed Deposit benefits को भी नजरअंदाज नहीं किया जा सकता। यह आज भी करोड़ों भारतीयों की पहली पसंद है, और इसके पीछे ठोस कारण हैं:
मानसिक शांति (Peace of Mind): FD में निवेश करने के बाद आपको रोज शेयर बाजार के उतार-चढ़ाव देखने की जरूरत नहीं पड़ती। आपको पता होता है कि आपका पैसा सुरक्षित हाथों में है।
गारंटीड रिटर्न: आपके भविष्य की प्लानिंग आसान हो जाती है। अगर आपको 3 साल बाद बेटी की शादी के लिए ₹10 लाख चाहिए, तो FD आपको सटीक रूप से बताएगी कि आपको आज कितना जमा करना होगा।
आसान प्रक्रिया (Simplicity): FD खोलना बहुत आसान है। आज के समय में आप अपने मोबाइल बैंकिंग ऐप से मात्र 2 मिनट में FD खोल सकते हैं। इसके लिए किसी डीमैट अकाउंट (Demat Account) या केवाईसी (KYC) झंझट की जरूरत नहीं होती।
बुजुर्गों के लिए वरदान: रिटायरमेंट के बाद लोग रिस्क नहीं लेना चाहते। सीनियर सिटीजंस के लिए FD की नियमित आय (Monthly/Quarterly Interest Payout) उनकी रोजमर्रा की जिंदगी चलाने का एक बेहतरीन जरिया है।
Kis Situation Mein SIP Behtar Hai? (कब चुनें SIP?)
आपको SIP का चुनाव तब करना चाहिए जब आपकी स्थिति इन में से कोई हो:
लंबी अवधि का लक्ष्य: अगर आपका निवेश का नजरिया 5 साल, 10 साल या 20 साल का है (जैसे रिटायरमेंट, बच्चों की पढ़ाई)। लंबे समय में शेयर बाजार हमेशा ऊपर की तरफ जाता है।
रिस्क लेने की क्षमता: अगर आप बाजार के 10-20% गिरने पर घबराते नहीं हैं और अपने निवेश को जारी रखने का धैर्य रखते हैं।
वेल्थ क्रिएशन (अमीरी का सफर): अगर आप सिर्फ पैसा बचाना नहीं चाहते, बल्कि असली ‘वेल्थ’ (Wealth) बनाना चाहते हैं और करोड़पति बनने का सपना देखते हैं।
युवा वर्ग (Youngsters): अगर आपकी उम्र 20 से 35 साल के बीच है, तो आपके पास निवेश करने के लिए बहुत समय है। ऐसे में आपको अपने पोर्टफोलियो का बड़ा हिस्सा SIP में ही रखना चाहिए।
Kis Situation Mein FD Behtar Hai? (कब चुनें FD?)
आपको FD का चुनाव तब करना चाहिए जब आपकी वित्तीय स्थिति ऐसी हो:
छोटी अवधि के लक्ष्य: अगर आपको 1 महीने से लेकर 3 साल के भीतर पैसों की जरूरत है (जैसे अगले साल कार खरीदनी है, या बच्चे की कॉलेज फीस देनी है)। शॉर्ट टर्म के लिए शेयर बाजार में पैसा लगाना जुआ खेलने जैसा हो सकता है।
इमरजेंसी फंड (Emergency Fund): हर इंसान के पास अपने 6 महीने के खर्च के बराबर एक इमरजेंसी फंड होना चाहिए। इस फंड को हमेशा FD या लिक्विड फंड (Liquid Fund) में रखना चाहिए ताकि जरूरत पड़ने पर तुरंत निकाला जा सके। यहाँ हमें रिटर्न नहीं, बल्कि सुरक्षा चाहिए होती है।
रिटायरमेंट के बाद का जीवन: अगर आप रिटायर हो चुके हैं और आपके पास आय का कोई साधन नहीं है, तो अपनी जीवन भर की पूंजी को शेयर बाजार के रिस्क में नहीं डालना चाहिए।
जीरो रिस्क टॉलरेंस: अगर शेयर बाजार का गिरना आपकी रातों की नींद उड़ा देता है, तो आपके लिए FD ही सबसे अच्छी है। मानसिक शांति किसी भी रिटर्न से ज्यादा कीमती है।
Common Mistakes Beginners Make (शुरुआती निवेशक क्या गलतियां करते हैं?)
जब भी कोई मिडिल क्लास व्यक्ति SIP vs FD के चक्कर में निवेश शुरू करता है, तो वह अक्सर कुछ सामान्य गलतियां कर बैठता है:
बाजार को टाइम करने की कोशिश (Timing the Market): कई लोग सोचते हैं कि जब बाजार गिरेगा तब SIP करेंगे। सच्चाई यह है कि दुनिया का कोई भी एक्सपर्ट बाजार का सही अनुमान नहीं लगा सकता। SIP का मतलब ही है ‘अनुशासन’। इसे हर स्थिति में चलते रहने देना चाहिए।
बाजार गिरने पर SIP बंद कर देना: यह सबसे बड़ी गलती है। जब बाजार गिरता है, तब आपको सस्ते में यूनिट्स मिलती हैं। घबराकर SIP रोकने से आप कंपाउंडिंग की ताकत को तोड़ देते हैं।
सारा पैसा एक ही जगह लगाना: कुछ लोग अपना 100% पैसा सिर्फ FD में रख देते हैं (जिससे वे महंगाई से हार जाते हैं), और कुछ लोग जोश में आकर 100% पैसा इक्विटी SIP में डाल देते हैं (जो कि बहुत रिस्की है)। सही तरीका है ‘डायवर्सिफिकेशन’ (Diversification) — अपनी उम्र और जरूरत के हिसाब से कुछ पैसा FD में और कुछ SIP में रखें।
जल्दी रिटर्न की उम्मीद (Impatience): SIP कोई जादू की छड़ी नहीं है जो रातों-रात अमीर बना दे। पहले 3-4 सालों में आपको शायद लगे कि पैसा बढ़ नहीं रहा है। असली जादू (Compounding) 7 से 10 साल के बाद दिखना शुरू होता है।
महंगाई को नजरअंदाज करना: FD में निवेश करते समय लोग सिर्फ ब्याज दर देखते हैं, टैक्स और महंगाई काटने के बाद का असली रिटर्न (Real Rate of Return) कैलकुलेट नहीं करते।
मान लीजिये Ravi ki monthly salary ₹50,000 hai. Har mahine ghar ka kharcha nikalne ke baad uske paas ₹5,000 bachte hain. Agar Ravi isi ₹5,000 ko 10 saal tak SIP me invest karta hai aur average 12% annual return milta hai, to uska fund FD ke mukable kaafi bada ho sakta hai. Lekin agar Ravi ko agle 2–3 saal me ghar ki down payment ke liye paisa chahiye, to FD uske liye zyada suitable ho sakti hai.
FAQs (अक्सर पूछे जाने वाले सवाल)
1. 2026 में SIP और FD में से कौन बेहतर है?
यह पूरी तरह से आपके वित्तीय लक्ष्य (Financial Goals) और निवेश की अवधि पर निर्भर करता है। अगर आप 5-10 साल से ज्यादा के लिए निवेश कर रहे हैं और वेल्थ बनाना चाहते हैं, तो SIP बहुत बेहतर है। लेकिन अगर आपको 1-3 साल के अंदर पैसे चाहिए और रिस्क नहीं लेना चाहते, तो FD बेहतर है।
2. क्या SIP में मेरा पैसा डूब सकता है?
SIP शेयर बाजार में निवेश करता है, इसलिए इसमें मार्केट रिस्क होता है। शॉर्ट टर्म में आपका पोर्टफोलियो नेगेटिव दिख सकता है। लेकिन अगर आप एक अच्छे म्यूचुअल फंड में 10 से 15 साल तक लगातार निवेश करते हैं, तो ऐतिहासिक रूप से पैसा डूबने की संभावना न के बराबर (लगभग शून्य) होती है।
3. क्या मैं ₹500 महीने से SIP शुरू कर सकता हूँ?
जी हाँ! भारत में कई अच्छे म्यूचुअल फंड्स हैं जो आपको मात्र ₹100 या ₹500 प्रति माह की छोटी रकम से SIP शुरू करने की अनुमति देते हैं। यह Investment for beginners के लिए एक शानदार शुरुआत है।
4. क्या FD को समय से पहले तोड़ा जा सकता है?
हाँ, आप अपनी FD को मेच्योरिटी से पहले तुड़वा सकते हैं। लेकिन बैंक इसके लिए आपसे 0.5% से 1% तक की पेनल्टी (ब्याज में कटौती) वसूलते हैं। टैक्स सेविंग FD (5 साल का लॉक-इन) को आप समय से पहले नहीं तोड़ सकते।
5. मुझे अपनी सैलरी का कितना हिस्सा निवेश करना चाहिए?
वित्तीय एक्सपर्ट्स 50-30-20 के नियम (50-30-20 Rule) की सलाह देते हैं। अपनी इनकम का 50% अपनी जरूरतों (Needs) पर, 30% अपने शौक (Wants) पर, और कम से कम 20% अनिवार्य रूप से निवेश (Investments) और बचत में लगाना चाहिए।
6. क्या मैं एक ही समय में SIP और FD दोनों कर सकता हूँ?
बिल्कुल! बल्कि यह सबसे बेहतरीन रणनीति (Strategy) है। आपको अपना शॉर्ट-टर्म पैसा और इमरजेंसी फंड FD में रखना चाहिए, और लंबी अवधि की वेल्थ क्रिएशन के लिए SIP का इस्तेमाल करना चाहिए। इसे एसेट एलोकेशन (Asset Allocation) कहते हैं।
7. SIP पर टैक्स कैसे लगता है?
इक्विटी म्यूचुअल फंड SIP में अगर आप 1 साल से पहले निवेश निकालते हैं, तो मुनाफे पर 20% (STCG) टैक्स लगता है। 1 साल के बाद निकालने पर एक वित्तीय वर्ष में ₹1.25 लाख तक का मुनाफा टैक्स फ्री होता है, और उसके ऊपर के मुनाफे पर 12.5% (LTCG) टैक्स लगता है।
Agar aapka goal long-term wealth banana hai aur aap market ke utar-chadhav ko samajhkar investment kar sakte hain, to SIP ek achha option ho sakta hai. Agar aap capital safety aur guaranteed returns ko priority dete hain, to FD behtar ho sakti hai. Bahut se investors dono ka combination rakhte hain, jisse growth aur safety dono ka balance milta hai. Apne financial goals aur risk tolerance ke hisab se faisla lena sabse important hai.
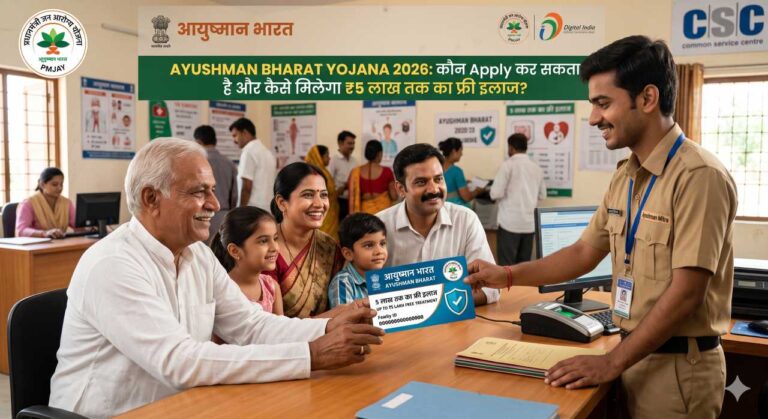
Ayushman Bharat Yojana 2026: एक गरीब और आम परिवार की सबसे बड़ी ताकत
“दोस्तों कालको भगवान न करे, कभी किसी को अस्पताल की सीढ़ियां चढ़नी पड़ें।” यह लाइन हमारे देश के हर मिडिल क्लास (Middle Class) और गरीब परिवार में अक्सर बोली जाती है। हमारे देश में बीमारी सिर्फ शरीर को नहीं तोड़ती, बल्कि पूरे परिवार की आर्थिक कमर तोड़ कर रख देती है।ये एक सचाई हे दोस्त किउकी में खुद एक मिडिल क्लास से हूँ।
कल्पना कीजिए, एक इंसान जो दिन-रात मेहनत करके महीने के 15-20 हजार रुपये कमाता है, उसने पाई-पाई जोड़कर बेटी की शादी या बच्चों की पढ़ाई के लिए कुछ पैसे बचाए हैं। अचानक घर में किसी बड़े-बुजुर्ग को हार्ट अटैक आ जाता है या कोई गंभीर बीमारी हो जाती है। प्राइवेट अस्पताल (Private Hospital) का बिल कुछ ही दिनों में लाखों रुपये पार कर जाता है। ऐसे में उस परिवार के पास अगर कोई Emargency fund होगा तो ठिक नहीं तो उसके पास दो ही रास्ते बचते हैं—या तो अपनी जिंदगी भर की जमा-पूंजी लुटा दें, या फिर किसी साहूकार से या बैंक से भारी ब्याज पर कर्ज लें। यह कर्ज पीढ़ियों तक परिवार को गरीबी के दलदल में धकेल देता है।
लेकिन दोस्तों , क्या आपको पता है साईद आपसबको जरूर पताहोगा कि सरकार की एक ऐसी योजना है जो इस मुश्किल वक्त में आपके परिवार के लिए ‘संजीवनी बूटी’ बन सकती है? जी हां, हम बात कर रहे हैं आयुष्मान भारत योजना (Ayushman Bharat PM-JAY) की। साल 2026 में यह योजना पहले से कहीं ज्यादा आधुनिक और सुलभ हो चुकी है। आइए, MC Truth के इस खास आर्टिकल में हम आसान भाषा में समझते हैं कि यह योजना क्या है, कौन इसके लिए अप्लाई (Apply) कर सकता है, और आप अपना आयुष्मान कार्ड कैसे बनवा सकते हैं।
Ayushman Bharat Yojana आखिर है क्या? (What is PM-JAY?)
आयुष्मान भारत प्रधानमंत्री जन आरोग्य योजना (PM-JAY) दुनिया की सबसे बड़ी सरकारी स्वास्थ्य बीमा योजना (Government Health Insurance Scheme) है। इसका मुख्य उद्देश्य देश के गरीब, वंचित और कमजोर आय वर्ग वाले परिवारों को गंभीर बीमारियों के इलाज के लिए आर्थिक सुरक्षा (Financial Security) देना है।
सरल शब्दों में समझें तो:
इस योजना के तहत हर योग्य परिवार को एक साल में ₹5 लाख तक का फ्री इलाज (Cashless Treatment) मिलता है।
यह ₹5 लाख प्रति व्यक्ति नहीं, बल्कि पूरे परिवार (Per Family) के लिए होता है।
इसमें ऑपरेशन, दवाइयां, अस्पताल में भर्ती होने का खर्च और टेस्ट (Diagnostics) सब कुछ फ्री होता है।
एक सच्ची कहानी: दीनदयाल का परिवार और 5 लाख का वरदान (Practical Example)
इसे एक प्रैक्टिकल उदाहरण से समझते हैं। दीनदयाल एक रिक्शा चालक है और उसका 6 लोगों का परिवार है। उसकी पत्नी को अचानक पेट में तेज दर्द हुआ। सरकारी अस्पताल में भीड़ ज्यादा थी और डॉक्टर ने तुरंत गॉल ब्लैडर (पित्ताशय) के ऑपरेशन की सलाह दी। दीनदायल घबरा गया। प्राइवेट अस्पताल में इस ऑपरेशन और दवाइयों का खर्च लगभग 1.5 लाख रुपये बताया गया। दीनदायल की पूरी जिंदगी की बचत सिर्फ 20 हजार रुपये थी।
उसे लगा कि अब वह अपनी पत्नी को नहीं बचा पाएगा। तभी उसके एक पढ़े-लिखे पड़ोसी ने उसे बताया कि उसका नाम ‘आयुष्मान भारत योजना’ की लिस्ट में है। दोस्त दीनदयाल तुरंत अपनी पत्नी को लेकर योजना के तहत लिस्टेड एक अच्छे प्राइवेट अस्पताल में गया। वहां उसने अपना आधार कार्ड और राशन कार्ड दिखाया।
चंद घंटों में उसकी पत्नी का एडमिशन हो गया। ऑपरेशन सफल रहा, 5 दिन तक वह अस्पताल में रही, दवाइयां आईं, और जब छुट्टी (Discharge) का दिन आया, तो दीनदयाल को बिल के नाम पर कोई पैसा देने नहीं पड़े। सारा खर्च सरकार ने आयुष्मान कार्ड से काट लिया। दीनदायल की पत्नी भी सुरक्षित घर आ गई और दीनदयाल कर्ज के जाल में फंसने से भी बच गया।
यही है इस योजना की असली ताकत, जो एक गरीब को सम्मान से जीने और इलाज कराने का हक देती है।
आयुष्मान भारत योजना 2026: कौन अप्लाई कर सकता है? (Eligibility Criteria)
यह समझना बहुत जरूरी है कि यह योजना सभी के लिए नहीं है, बल्कि उन लोगों के लिए है जिन्हें सच में इसकी सबसे ज्यादा जरूरत है। 2026 के अपडेटेड नियमों के अनुसार, निम्नलिखित लोग इस योजना का लाभ उठा सकते हैं:
SECC 2011 लिस्ट के लोग: 2011 के सामाजिक-आर्थिक और जाति जनगणना (SECC) में जिन परिवारों को गरीब या वंचित माना गया था, वे डिफ़ॉल्ट रूप से इसमें शामिल हैं।
AAY (अंत्योदय अन्न योजना) कार्ड धारक: जिन परिवारों के पास अंत्योदय राशन कार्ड (सबसे गरीब परिवारों का राशन कार्ड) है, वे सभी इसके पात्र हैं।
मजदूर और कामगार: भवन निर्माण से जुड़े रजिस्टर्ड मजदूर (Construction Workers)।
फ्रंटलाइन वर्कर्स: आशा वर्कर्स (ASHA workers) और आंगनवाड़ी कार्यकर्ताओं को भी इस योजना में शामिल किया गया है।
70 वर्ष से अधिक उम्र के बुजुर्ग: सरकार के नए नियमों के तहत (हालिया अपडेट्स), 70 वर्ष या उससे अधिक आयु के सभी वरिष्ठ नागरिकों को उनकी आय के बावजूद इस योजना के दायरे में लाया गया है।
कच्चे मकानों में रहने वाले: ऐसे लोग जिनके पास पक्की छत नहीं है, भूमिहीन मजदूर, और दिहाड़ी पर काम करने वाले लोग।
आयुष्मान कार्ड के बड़े फायदे (Key Benefits of Ayushman Card)
अगर आपका नाम लिस्ट में है, तो आपको यह कार्ड क्यों बनवाना चाहिए? इसके कुछ बेहतरीन फायदे यहां दिए गए हैं:
कैशलेस और पेपरलेस इलाज (Cashless & Paperless): आपको अस्पताल में अपनी जेब से एक भी पैसा नहीं देना होता। सारा काम ऑनलाइन और डिजिटल होता है।
पुरानी बीमारियों का कवर (Pre-existing Diseases): प्राइवेट इंश्योरेंस में पुरानी बीमारियों के इलाज के लिए 2-3 साल इंतजार करना पड़ता है। लेकिन आयुष्मान योजना में पहले दिन से ही हर बीमारी का इलाज कवर होता है।
अस्पताल में भर्ती होने से पहले और बाद का खर्च: मरीज के भर्ती होने से 3 दिन पहले के टेस्ट का खर्च और डिस्चार्ज होने के 15 दिन बाद तक की दवाइयों का खर्च भी इसमें शामिल होता है।
पोर्टेबिलिटी (National Portability): अगर आप बिहार या यूपी के रहने वाले हैं और काम के सिलसिले में दिल्ली या मुंबई में हैं, तो आप वहां भी अपना आयुष्मान कार्ड दिखाकर किसी भी लिस्टेड अस्पताल में फ्री इलाज करा सकते हैं।
अपना नाम कैसे चेक करें? (Actionable Solution – Step 1)
दोस्त काफ़िलोंगो को पता होता हे कई लोगों को पता ही नहीं होता कि वे इस योजना के हकदार हैं। अपना नाम चेक करने का प्रोसेस बहुत ही आसान है। आप घर बैठे अपने मोबाइल से इसे कर सकते हैं:
अगर आपका नाम लिस्ट में आ गया है, तो अगला कदम है अपना आयुष्मान कार्ड (Ayushman Card/e-Card) जनरेट करना। इसे e-KYC कहते हैं।
तरीका 1: Ayushman App के जरिए (घर बैठे) आप Google Play Store से ‘Ayushman App’ डाउनलोड कर सकते हैं। वहां लॉगिन करके, अपना नाम सर्च करें और “Do e-KYC” पर क्लिक करें। अपने आधार कार्ड से लिंक मोबाइल नंबर पर आए OTP या चेहरे (Face Authentication) के जरिए अपनी KYC पूरी करें। कुछ ही घंटों में आपका कार्ड अप्रूव हो जाएगा और आप उसे Download कर सकते हैं।
तरीका 2: जन सेवा केंद्र (CSC) जाकर अगर आपको मोबाइल चलाना ज्यादा नहीं आता, तो अपने नजदीकी कॉमन सर्विस सेंटर (CSC) या जन सेवा केंद्र पर जाएं। अपना आधार कार्ड और राशन कार्ड साथ ले जाएं। वहां का ऑपरेटर आपका फिंगरप्रिंट लेकर मात्र 30 से 50 रुपये की फीस में आपका कार्ड बनाकर प्रिंट दे देगा।
तरीका 3: सरकारी या लिस्टेड प्राइवेट अस्पताल में जब आप किसी सरकारी या पीएम-जय (PM-JAY) के तहत लिस्टेड प्राइवेट अस्पताल में इलाज के लिए जाते हैं, तो वहां ‘आयुष्मान मित्र’ (Ayushman Mitra) का एक डेस्क होता है। वे भी तुरंत आपका कार्ड बना सकते हैं।
निष्कर्ष (Conclusion)
बीमारी कभी पूछकर नहीं आती हे मेरे दोस्त । जब यह आती है, तो अपने साथ शारीरिक दर्द के अलावा मानसिक और आर्थिक तनाव भी लाती है। मिडिल क्लास और गरीब परिवारों के लिए, जहां एक-एक रुपया बहुत मेहनत से कमाया जाता है, वहां Ayushman Bharat Yojana 2026 किसी फरिश्ते से कम नहीं है।
अगर आपको लगता है कि आपका परिवार इस योजना के योग्य है, तो आज ही अपना नाम पोर्टल पर चेक करें। कल का इंतजार न करें। अपना और अपने परिवार के सदस्यों का आयुष्मान कार्ड तुरंत बनवा लें। एक छोटा सा प्लास्टिक का कार्ड, बुरे वक्त में आपके परिवार के भविष्य, बच्चों की पढ़ाई और आपकी जीवन भर की जमा पूंजी को बचा सकता है।
अपनी सेहत को भगवान भरोसे मत छोड़िए, सरकारी सुविधाओं का लाभ उठाइए और अपने परिवार को आर्थिक सुरक्षा का एक मजबूत कवच पहनाइए।
Emergency Fund kiun jaruri ,Sir ji Hum middle class log poori zindagi planning karte rehte hain. Mahine ki salary aati hai aur kuch hi dino me ghar ka kiraya, ration, school fees, bijli bill aur EMI me kharch ho jati hai. Mahine ke ant tak hum bas yahi umeed karte hain ki koi achanak bada kharcha na aa jaye.
Lekin mere dosto zindagi hamesha planning ke hisab se nahi chalti. Kabhi kisi family member ki tabiyat achanak kharab ho sakti hai, kabhi job chali ja sakti hai, ya kisi emergency ki wajah se ek hi din me hazaron ya lakhon rupaye ki zarurat pad sakti hai.
Aise samay me bahut se middle class parivar ya to credit card ka sahara lete hain, ya loan lete hain, ya apni saalon ki bachat tod dete hain.
dost Isi samasya ka sabse bada solution hai — Emergency Fund.
Sir ji Is article me hum jaanenge ki Emergency Fund kya hai, har Indian middle class family ke paas kitna emergency fund hona chahiye aur ise step-by-step kaise tayar kiya ja sakta hai. Agar hamera ye artical aaplogoko thodabhi help ho to hame khushi hoga coment me help hua likhna. chaliye age badhte he .
1. What is an Emergency Fund? (Aakhir Kya Hai Yeh Emergency Fund?)
An Emergency Fund is a separate, easily accessible reserve of cash set aside exclusively for unexpected financial events that disrupt your standard of living and regular income. Simple Hindi mein kahein, toh yeh aapke ‘Musibat Ke Dinon Ka Sathi’ hai. sir ji ye bat jitna jadi samjh ayega appke liye sehi sabit hoga.
Understanding the Concept: Investment vs. Reserve
hum Middle class logon ki ek bahut badi galti yeh hai, ki woh apnee savings ko hi apnee insurance samajhte hain. Lekin savings, jaise ki gold ya property, ko bechna itna aasaan nahi hota emergency mein. Emergency Fund ek ‘Investment’ nahi hai; iska motive paisa double karna nahi, balki musibat ke waqt aapke parivaar ki ‘Izzat Aur Sukoon’ bachana hai. Yeh cash reserve hai, jo itna liquid hai ki aap isse 5 minute mein use kar sakte hain.
Examples: ‘Asli’ vs. ‘Nakli’ Emergencies
Humein pata hona chahiye ki ‘Emergency’ kya hai:Sir ji ye har kisiko patahona chaiye
Asli Emergency: Achanak medical emergency, job loss, important home/car repairs.
Nakli Emergency: Great Indian Sale mein 50% discount, naya phone lena, vacation par jaana. (Yeh sab ‘Desires’ hain, ‘Emergencies’ nahi).
2. The Emotional Connection: Middle Class Families Ko Emergency Fund Kyun Chahiye?
Middle class parivaar se poochiye ki unhe kya chahiye, toh answer hota hai – ‘Apne bacchon ki acchi education aur thoda sukoon.’
Lekin jab Emergency Fund nahi hota, toh life ek permanent tension ban jaati hai sach bolna sir ji kya me sehibolana?
Anxiety in the Background: Jab bank balance zero hai, aur medical crisis aati hai, toh Anxiety (एंग्जायटी) itni zyada hoti hai ki insaan bimaar pad jaata hai. Emergency Fund us Anxiety (एंग्जायटी) ko door karta hai.
Debt Trap Se Bachao: Sir ji Agar emergency ke time par pas me paisa nahi hai, toh hum high-interest medical loans ya credit card loans lete hain, aur debt trap mein fas jaate hain. Emergency Fund is trap se bachata hai.
Protecting Your Dreams: Middle class logon ke sapne, jaise ki apna ghar ya bacche ki foreign education, aksar in crises ki wajah se toot jaate hain. Emergency Fund in sapnon ke liye ek shield banta hai.
Izzat Bachana: Hum middle class parivaar wale logon ke liye apnee family ki suraksha aur respect sabse important hai. Emergency Fund ensures aapko kisi se paisa maangne ki naubat nahi aayegi.
Sir ji Humare yahan aksar ‘Beti ki Shaadi’ ke liye paisa bachate hain, lekin ‘Musibat’ ke liye nahi. Yeh mindset badalna bahut zaroori hai.
3. The Big Question: How Much is Enough? (Kitna Paisa Hona Chahiye?)
Iska ek simple standard rule of thumb hai: dhyn dena sir ji agar kuch bhul hua to batiye
Rule of Thumb: 3 to 6 Months of Total Living Expenses
Iska matlab hai ki aapke basic expenses (monthly house rent, groceries, school fees, utilities, medical, existing minimal debt) ko count karein. Agar monthly total expenses ₹30,000 hain, toh aapka Emergency Fund ₹90,000 se ₹1,80,000 ke beech hona chahiye.
Detailed Breakdown & Practical Calculation Example
Aaiye ek ideal scenario dekhte hain ek common middle-class Indian family ka:
Family Structure: 4 log (husband, wife, 2 children)
Monthly Basic Expenses:
Rent/Home Loan: ₹15,000
Groceries & Utilities: ₹12,000
School Fees: ₹8,000
Medical: ₹3,000
Minimal Credit Card Debt: ₹2,000
Total Monthly Expenses: ₹40,000
Emergency Fund Calculation:
Minimum (3 months): 40,000 x 3 = ₹1,20,000
Recommended (6 months): 40,000 x 6 = ₹2,40,000
Factors to Adjust Your Target Fund
Is standard range ko adjust karna bhi zaroori hai:
Dependencies: Agar aapke parivaar mein retired parents ya serious illness wale log hain, toh 6+ months ka fund chahiye.
Income Stability: Agar aap private sector ya business mein hain, jahan income secure nahi hai, toh 6-9 months ka fund target karein. Single-income household mein 6-month rule is essential.
4. Where to Keep Your Emergency Fund? (Paisa Kahan Rakhein?)
Sabse zyada important cheez hai ‘Liquidity’ (easiness to get cash). growth se zyada safety priority hai.
A. High-Yield Savings Account (Preferably in a Separate Bank): Yeh simple aur practical hai. Aapko easily accessible interest milta hai.
B. Automatic Sweep-In Facility (FD Link): Savings account se link ek fixed deposit (FD). Agar savings balance khatam ho jaye, toh FD se automatically link broken ho jaati hai. Yeh safest aur best option hai kyunki ispar higher FD interest milta hai aur extra paisa use nahi hota.
C. Liquid Mutual Funds: Kuch liquid funds hain jo easy withdrawal dete hain aur stable returns milte hain. Yeh moderate returns ke liye accha hai.
Note: Gold ya stock market mein emergency fund na rakhein, kyunki unhe cash mein convert karna slow aur volatile ho sakta hai.
5. Practical Guide & Actionable Solutions to Build It From Scratch
Sabse pehle, घबराना nahi hai. 1-2 lakh ka target dekhkar impossible lag sakta hai. Lekin chote steps lein: sir ji agar app ko sehi lage to coment me jarur batana
Step 1: Set a Clear First Milestone
Target for the first month: ₹10,000 aur simple standard target (Example ₹1.2 Lakh). Divide it into small monthly targets like ₹5,000.
Start a small Monthly SIP (Systematic Investment Plan) style automated transfer of ₹2,000 or ₹3,000 to your dedicated Emergency Fund account right on the 1st of every month, before other expenses. Isse aap paisa use nahi kar payenge. Start small but start today.
Step 3: Use Unexpected Money (Lump Sum Power)
Agar aapko bonus milta hai, ya tax refund milta hai, toh use kharche mein nahi, seedhe emergency fund mein daalein.
Step 4: Make It Invisible and Dedicated
Aapka yeh account kisi bhi regular app (Paytm/Google Pay) se linked na ho. Ise apnee regular passbook se alag rakhein taki aap ‘Nakli Emergency’ ke lalach mein ise use na karein. Make it boring.
Step 5: Start Reducing Non-Essential Spending
Ek mahine ki observation karein apne kharchon par. ₹100-200 ki choti choti chizein like ‘swiggy ordering’ ya ‘unnecessary subscriptions’ band karein, aur woh paisa directly emergency fund SIP mein daalein.
Conclusion: Ek Behtar Future Ke Liye, Aaj Hi Shuru Karein
Emergency Fund middle class family ke liye koi luxury nahi, balki financial security ki sabse mazboot foundation hai. Zindagi me kab medical emergency, job loss ya koi achanak bada kharcha aa jaye, iska andaza kisi ko nahi hota. Lekin agar aapke paas Emergency Fund hai, to mushkil samay me aapko loan, credit card ya kisi aur ke sahare par nirbhar nahi rehna padega.
Yaad rakhiye, Emergency Fund ek din me nahi banta. Har mahine thodi-thodi bachat karke bhi aap kuch saalon me apne parivar ke liye ek majboot safety net tayar kar sakte hain.
Aaj hi ek alag savings account kholiye, apni income ka chhota sa hissa automatic transfer karna shuru kijiye aur apne Emergency Fund ki pehli eent rakhiye.
MC Truth team ka maanna hai ki financial freedom ki shuruaat bade investments se nahi, balki sahi financial aadaton se hoti hai. Aaj ki chhoti taiyari kal aapke parivar ko bade sankat se bacha sakti hai.
Shuruaat aaj hi kijiye, kyunki mushkil waqt batakar nahi aata.
Mutual Fund Kya Hai हम मिडिल-क्लास (Middle-Class) वालों की ज़िंदगी बहुत ही सीधी और सरल होती है। महीने की पहली तारीख को सैलरी आती है और फिर शुरू होता है हिसाब-किताब—घर का राशन, बच्चों की स्कूल फीस, बिजली का बिल, और ईएमआई (EMI)। इन सारे खर्चों के बाद जो थोड़े बहुत पैसे बचते हैं, उन्हें हम बड़े जतन से बचाकर रखते हैं। हमारा सबसे बड़ा सपना होता है कि हमारे बच्चों को अच्छी शिक्षा मिले, अपना एक छोटा सा घर हो, और रिटायरमेंट के बाद किसी के आगे हाथ न फैलाना पड़े।
हमारे माता-पिता ने हमें एक बहुत अच्छी बात सिखाई है— “पैसे बचाओ।” और इसी सीख पर चलते हुए हम अपने बचाए हुए पैसों को या तो बैंक के बचत खाते (Savings Account) में छोड़ देते हैं या फिर उसकी Fixed Deposit (FD) करवा देते हैं। आखिर FD सुरक्षित जो है! लेकिन, क्या आज के समय में सिर्फ पैसे ‘बचाना’ काफी है? क्या आपकी मेहनत की कमाई उतनी तेजी से बढ़ रही है जितनी तेजी से महंगाई (Inflation) बढ़ रही है?
यहीं पर एक नया शब्द हमारे सामने आता है— Mutual Fund (म्यूचुअल फंड)। टीवी पर आपने विज्ञापन जरूर देखा होगा कि “म्यूचुअल फंड सही है।” लेकिन हम मिडिल-क्लास लोग शेयर बाजार के नाम से ही डर जाते हैं। मन में सवाल उठता है कि क्या ये हमारे लिए है? क्या ये सच में FD से बेहतर है?
Is article me hum detail me samjhenge ki Mutual Fund Kya Hai, ye kaise kaam karta hai, FD se kaise alag hai aur ek middle-class family ke liye kaunsa option zyada faydemand ho sakta hai.
Middle class parivar ke liye 5 ya 10 lakh rupaye sirf ek number nahi hote. Ye bachchon ki higher education, beti ki shaadi ya retirement ki security ka sawaal hota hai. Isi liye sahi jagah investment karna bahut zaroori hai.
Mutual Fund को अगर हम दो शब्दों में तोड़ें तो इसका मतलब है— ‘आपसी फंड’ (Mutual + Fund)।
इसे एक उदाहरण से समझते हैं। मान लीजिए आपको मुंबई से दिल्ली जाना है। आपके पास दो रास्ते हैं:
खुद गाड़ी चलाकर जाएं: इसमें आपको रास्ता पता होना चाहिए, ड्राइविंग आनी चाहिए, और पूरी यात्रा में आपको ही मेहनत करनी होगी। (यह शेयर बाजार में सीधे पैसे लगाने जैसा है)।
ट्रेन या बस से जाएं: आप बस एक टिकट खरीदते हैं। एक एक्सपर्ट ड्राइवर गाड़ी चलाता है, जिसे रास्ता भी पता है और अनुभव भी है। आप आराम से अपनी सीट पर बैठते हैं और अपनी मंजिल तक पहुंच जाते हैं।
म्यूचुअल फंड बिल्कुल इस बस की तरह है। यहाँ बहुत सारे आम लोग (Investors) अपना थोड़ा-थोड़ा पैसा मिलाते हैं। इस बड़े फंड को एक बहुत ही अनुभवी इंसान संभालता है, जिसे Fund Manager कहते हैं। यह फंड मैनेजर अपनी समझ और रिसर्च से उस पैसे को शेयर बाजार (Stock Market), बॉन्ड्स (Bonds), और सरकारी प्रतिभूतियों में लगाता है। जो भी मुनाफा (Profit) होता है, वो सभी निवेशकों में उनके निवेश के हिसाब से बांट दिया जाता है।
आपको न तो शेयर बाजार की नॉलेज होने की जरूरत है और न ही रोज मार्केट देखने का समय निकालने की। आपका पैसा एक एक्सपर्ट संभाल रहा है।
Fixed Deposit (FD) – हमारा पुराना और भरोसेमंद साथी
FD हमारे समाज में निवेश का सबसे लोकप्रिय तरीका है। दादाजी से लेकर पिताजी तक, हर किसी ने FD पर ही भरोसा किया है।
FD के फायदे:
सुरक्षा (Safety): आपका पैसा बिल्कुल सुरक्षित रहता है। मार्केट गिरे या उठे, आपको एक फिक्स रिटर्न मिलता है।
आसानी (Simplicity): बैंक जाओ, फॉर्म भरो और FD तैयार।
लेकिन FD की सबसे बड़ी समस्या क्या है?
FD की सबसे बड़ी दुश्मन है महंगाई (Inflation)। आज के समय में बैंक FD पर औसतन 6% से 7% का ब्याज देते हैं। वहीं दूसरी तरफ, हमारे देश में महंगाई भी लगभग 6% की दर से बढ़ रही है।
जरा सोचिए, अगर आपने 100 रुपये की FD की, तो एक साल बाद वो 107 रुपये हो जाएंगे। लेकिन जो सामान आज 100 रुपये का आता है, वो महंगाई के कारण अगले साल 106 या 107 रुपये का ही हो जाएगा। यानी आपके पैसे की ‘खरीदने की ताकत’ (Purchasing Power) बिल्कुल नहीं बढ़ी। टैक्स (Tax) काटने के बाद तो FD का रिटर्न महंगाई से भी कम हो जाता है।
Mutual Fund vs FD: क्या है बेहतर? (एक Practical Example)
आइए इसे रमेश और सुरेश की कहानी से समझते हैं। दोनों मिडिल-क्लास परिवारों से आते हैं और दोनों हर महीने ₹5,000 बचाते हैं।
रमेश (FD का फैन): रमेश रिस्क नहीं लेना चाहता। वह हर महीने ₹5,000 की Recurring Deposit (RD/FD) करता है। मान लेते हैं उसे औसतन 7% का रिटर्न मिलता है।
सुरेश (Mutual Fund इन्वेस्टर): सुरेश ने थोड़ा स्मार्ट फैसला लिया। उसने हर महीने ₹5,000 की एक SIP (Systematic Investment Plan) एक अच्छे Mutual Fund में शुरू कर दी। शेयर बाजार लंबे समय में औसतन 12% का रिटर्न देता है।
15 साल बाद क्या होगा? (ध्यान से देखिए, यह आपको हैरान कर देगा)
विवरण
रमेश (FD – 7% रिटर्न)
सुरेश (Mutual Fund – 12% रिटर्न)
हर महीने का निवेश
₹5,000
₹5,000
कुल निवेश (15 साल में)
₹9,00,000 (9 लाख)
₹9,00,000 (9 लाख)
कुल ब्याज/मुनाफा
लगभग ₹6,84,000
लगभग ₹16,22,000
15 साल बाद कुल वैल्यू
लगभग ₹15.84 लाख
लगभग ₹25.22 लाख
नोट:यह एक अनुमानित कैलकुलेशन है, म्यूचुअल फंड के रिटर्न बाजार के अधीन होते हैं।
क्या आपने अंतर देखा? दोनों ने अपनी जेब से सिर्फ 9 लाख रुपये ही लगाए, लेकिन 15 साल बाद सुरेश के पास रमेश से लगभग 10 लाख रुपये ज्यादा हैं! मिडिल क्लास परिवार के लिए 10 लाख रुपये कोई छोटी रकम नहीं होती। यह आपके बच्चे की इंजीनियरिंग/मेडिकल की फीस हो सकती है, या आपकी बेटी की शादी का पूरा खर्च। यही ताकत है Compounding (चक्रवृद्धि ब्याज) की, जो म्यूचुअल फंड में सबसे अच्छी तरह काम करती है।
मिडिल क्लास परिवारों के डर और सच्चाई
हम मिडिल-क्लास लोग अपनी मेहनत की कमाई खोने से डरते हैं। आइए आपके कुछ डरों का समाधान करते हैं:
डर 1: “शेयर बाजार तो जुआ है, पैसा डूब गया तो?”
डर 2: “मेरे पास इन्वेस्ट करने के लिए हजारों रुपये नहीं हैं।”
सच्चाई:ट्रेडिंग (रोज शेयर खरीदना-बेचना) रिस्की हो सकता है, लेकिन लंबी अवधि (Long Term) का निवेश कभी जुआ नहीं होता। अगर आप 10 या 15 साल के लिए म्यूचुअल फंड में पैसा लगाते हैं, तो भारत की इकोनॉमी के साथ-साथ आपका पैसा भी बढ़ता है। इतिहास गवाह है कि 10+ साल के समय में अच्छे म्यूचुअल फंड्स ने हमेशा FD से कहीं बेहतर रिटर्न दिया है।
सच्चाई:म्यूचुअल फंड की सबसे खूबसूरत बात यही है कि यह अमीरों का खेल नहीं है। आप सिर्फ ₹500 महीना से भी अपनी SIP शुरू कर सकते हैं। आप एक पिज्जा या मूवी की टिकट की कीमत में अपना भविष्य संवारना शुरू कर सकते हैं।
डर 3: “अगर बीच में पैसे की जरूरत पड़ गई तो?”
सच्चाई: FD तोड़ने पर बैंक पेनल्टी (Penalty) लगाते हैं। लेकिन ‘ओपन एंडेड म्यूचुअल फंड्स’ में आप जब चाहें, अपने फोन से एक क्लिक पर अपना पैसा निकाल सकते हैं, जो 2-3 दिन में आपके बैंक खाते में आ जाता है।
Actionable Solutions: आज ही शुरुआत कैसे करें?
अगर आप अपने परिवार के लिए सही मायनों में वेल्थ (Wealth) बनाना चाहते हैं, तो आपको आज ही ये कदम उठाने चाहिए:
इमरजेंसी फंड (Emergency Fund) FD में रखें: हम यह नहीं कह रहे कि FD बिल्कुल बेकार है। आपके 6 महीने के खर्चों के बराबर का पैसा हमेशा FD या सेविंग्स अकाउंट में होना चाहिए ताकि किसी मेडिकल इमरजेंसी या नौकरी जाने पर तुरंत काम आ सके।
अगर आपको मार्केट की बिल्कुल समझ नहीं है, तो एक Index Fund (इंडेक्स फंड) से शुरुआत करें (जैसे Nifty 50 Index Fund)। ये भारत की टॉप 50 कंपनियों में पैसा लगाते हैं और बहुत सुरक्षित माने जाते हैं।
आप Groww, Zerodha (Coin), Upstox या अपने बैंक की ऐप के जरिए अपना KYC पूरा करके ऑनलाइन सिर्फ 5 मिनट में निवेश शुरू कर सकते हैं।
डर को हावी न होने दें: मार्केट कभी ऊपर जाएगा, कभी नीचे। जब मार्केट नीचे जाए, तो अपनी SIP बंद न करें। गिरते बाजार में आपको यूनिट्स सस्ते में मिलती हैं, जो भविष्य में बड़ा मुनाफा देती हैं।
Conclusion
Ek middle-class family ke liye paisa kamana jitna zaroori hai, utna hi zaroori hai us paise ko sahi jagah invest karna. Sirf savings account ya FD me paisa rakhna surakshit zaroor lag sakta hai, lekin lambe samay me mahangai aapki mehnat ki kamai ki value kam kar sakti hai.
Mutual Fund aapko apne financial goals tak pahunchne ka ek aasan aur disciplined rasta deta hai. Chahe aap bachchon ki padhai ke liye bachat kar rahe hon, retirement plan bana rahe hon ya future me apna ghar kharidna chahte hon, SIP ke zariye chhoti shuruaat bhi bade parinaam de sakti hai.
MC Truth team ka maanna hai ki financial freedom ek din me nahi milti. Ye har mahine liye gaye chhote aur samajhdar faislon ka natija hoti hai. Isliye der mat kijiye, apne financial future ke liye aaj hi pehla kadam uthaiye. koibhi swal ho to coment me jarur likhna Namaskar.
एक आम Indian middle-class family ki life kaisi hoti hai? हम सुबह 9 बजे से शाम 6 बजे तक ऑफिस में कड़ी मेहनत करते हैं। हमारी ज़िंदगी ईएमआई (EMI), बच्चों की school fees, घर के राशन और भविष्य के लिए थोड़े-बहुत पैसे बचाने के इर्द-गिर्द घूमती है। हमारा सबसे बड़ा सपना होता है—अपना एक घर हो, बच्चों को अच्छी शिक्षा मिले और रिटायरमेंट के बाद की जिंदगी सुकून से गुजरे।
Lekin kabhi aapne ek minute ruk kar socha hai ki agar kal ko aapke saath kuch unexpected ho gaya to aapke family ka kya hoga?
इस लेख में हम विस्तार से जानेंगे कि Term Insurance Kya Hai, यह कैसे काम करता है और हर मिडिल क्लास परिवार के लिए यह क्यों जरूरी है।
जो परिवार आज आपके भरोसे अपनी जिंदगी हंसी-खुशी बिता रहा है, क्या वो आपके बिना अपनी बुनियादी जरूरतें पूरी कर पाएगा?
क्या आपके बच्चों की पढ़ाई वैसी ही चलती रहेगी? क्या आपके घर की ईएमआई चुकाई जा सकेगी?
Ye sawal sunne me uncomfortable lag sakte hain, lekin inka jawab dhundhna bahut zaroori hai. Yahin par Term Insurance ek financial shield ki tarah kaam karta hai.
इस लेख में हम विस्तार से जानेंगे कि Term Insurance Kya Hai, यह कैसे काम करता है और हर मिडिल क्लास परिवार के लिए यह क्यों जरूरी है।
Kam premium me bada life cover, middle class family ke liye majboot financial protection.
ये सवाल डरावने जरूर हैं, लेकिन इनका सामना करना बहुत जरूरी है। यहीं पर एंट्री होती है— ‘टर्म इंश्योरेंस’ (Term Insurance) की। दुर्भाग्य से, हमारे देश में आज भी लोग इंश्योरेंस को निवेश (Investment) मानते हैं, सुरक्षा (Protection) नहीं। आइए इस लेख में विस्तार से समझते हैं कि टर्म इंश्योरेंस क्या है और हर मिडिल क्लास परिवार के लिए यह किसी संजीवनी बूटी से कम क्यों नहीं है।
टर्म इंश्योरेंस क्या है? (What is Term Insurance?)
टर्म इंश्योरेंस, जीवन बीमा (Life Insurance) का सबसे शुद्ध और सरल रूप है। आसान भाषा में समझें तो— आप बीमा कंपनी को हर साल एक छोटी सी रकम (प्रीमियम) देते हैं और इसके बदले में कंपनी आपको एक बहुत बड़ा जीवन कवर (Life Cover) देती है।
अगर पॉलिसी की अवधि (Term) के दौरान पॉलिसीधारक का दुर्भाग्यवश निधन हो जाता है, तो उसके परिवार (नॉमिनी) को एकमुश्त बड़ी रकम (जैसे 1 करोड़ या 2 करोड़ रुपये) मिल जाती है। अगर पॉलिसी की अवधि पूरी होने तक पॉलिसीधारक जीवित रहता है, तो उसे कोई पैसा वापस नहीं मिलता (हालांकि आजकल ‘Return of Premium’ प्लान भी आते हैं, लेकिन शुद्ध टर्म प्लान सबसे बेहतर होता है)।
इसे आप अपनी कार या बाइक के इंश्योरेंस की तरह समझ सकते हैं। आप हर साल गाड़ी का इंश्योरेंस कराते हैं ताकि एक्सीडेंट होने पर नुकसान की भरपाई हो सके। अगर एक्सीडेंट नहीं होता, तो आप प्रीमियम के पैसे वापस नहीं मांगते। जीवन के लिए भी यही फॉर्मूला लागू होता है।
एक आम मिडिल क्लास परिवार की कहानी (Practical Example)
आइए इसे रमेश के उदाहरण से समझते हैं। रमेश की उम्र 30 साल है। वह एक प्राइवेट कंपनी में काम करता है और महीने के 60,000 रुपये कमाता है। उसके परिवार में उसकी पत्नी, एक 4 साल की बेटी और बूढ़े माता-पिता हैं। रमेश ने एक होम लोन भी ले रखा है, जिसकी ईएमआई हर महीने 20,000 रुपये जाती है।
रमेश ने टैक्स बचाने के चक्कर में एक ट्रेडिशनल जीवन बीमा (Endowment Policy) लिया हुआ है, जिसका प्रीमियम वह साल का 30,000 रुपये भरता है, लेकिन उसका लाइफ कवर सिर्फ 5 लाख रुपये है।
अचानक एक दिन एक सड़क दुर्घटना में रमेश का निधन हो जाता है। उसके परिवार पर दुखों का पहाड़ टूट पड़ता है। बीमा कंपनी से परिवार को 5 लाख रुपये मिलते हैं। लेकिन सोचिए, क्या 5 लाख रुपये में रमेश के परिवार की पूरी जिंदगी कट जाएगी? 30 लाख का तो होम लोन ही बाकी है! नतीजा यह होता है कि परिवार को घर बेचना पड़ता है और उसकी पत्नी को आर्थिक तंगी का सामना करना पड़ता है।
अब दूसरा परिदृश्य देखिए: अगर रमेश ने उन 30,000 रुपये में से सिर्फ 10,000 रुपये सालाना देकर 1 करोड़ रुपये का टर्म इंश्योरेंस लिया होता। तो उसके निधन के बाद पत्नी को 1 करोड़ रुपये मिलते। वह 30 लाख रुपये से होम लोन चुका देती, और बाकी 70 लाख रुपये बैंक में फिक्स डिपॉजिट (FD) कर देती। 70 लाख की एफडी पर हर महीने लगभग 40,000 रुपये का ब्याज आता, जिससे परिवार अपना जीवन सम्मान से जी सकता था और बेटी की पढ़ाई भी नहीं रुकती।
यही है टर्म इंश्योरेंस की असली ताकत!
हर मिडिल क्लास परिवार को टर्म इंश्योरेंस क्यों लेना चाहिए? (Why Should You Buy It?)
1. कम प्रीमियम में सबसे बड़ा कवर (High Coverage at Low Premium) मिडिल क्लास परिवार के पास निवेश करने के लिए बहुत बड़ी रकम नहीं होती। टर्म प्लान की सबसे अच्छी बात यह है कि यह बहुत सस्ता होता है। अगर आपकी उम्र 25 से 30 साल के बीच है, तो आप हर महीने सिर्फ 800 से 1000 रुपये (यानी दिन के 30 रुपये) देकर 1 करोड़ रुपये तक का लाइफ कवर ले सकते हैं।
2. कर्ज और ईएमआई (EMI) से सुरक्षा आज के समय में ज्यादातर मिडिल क्लास परिवार होम लोन, कार लोन या पर्सनल लोन के सहारे अपने सपने पूरे करते हैं। आपकी अनुपस्थिति में यह लोन आपके परिवार के लिए एक बड़ा बोझ बन सकता है। बैंक अपनी किश्तें मांगना बंद नहीं करेंगे। टर्म इंश्योरेंस का पैसा आपके परिवार को इस कर्ज के जाल में फंसने से बचाता है।
3. बच्चों का सुरक्षित भविष्य हम सभी चाहते हैं कि हमारे बच्चे अच्छी शिक्षा प्राप्त करें और अपने जीवन में सफल हों। लेकिन उच्च शिक्षा (Higher Education) आज बहुत महंगी हो गई है। अगर घर के कमाने वाले सदस्य को कुछ हो जाता है, तो सबसे पहला असर बच्चों की पढ़ाई पर पड़ता है। टर्म प्लान यह सुनिश्चित करता है कि आपके न रहने पर भी आपके बच्चों के सपने अधूरे न रहें।
4. मानसिक शांति (Peace of Mind) जब आप यह जान लेते हैं कि आपके बाद भी आपके परिवार को किसी के आगे हाथ नहीं फैलाना पड़ेगा, तो जो मानसिक शांति मिलती है, उसे पैसों में नहीं तौला जा सकता। आप अपनी जिंदगी ज्यादा खुलकर और बिना डर के जी पाते हैं।
टर्म इंश्योरेंस खरीदते समय किन बातों का ध्यान रखें? (Actionable Solutions)
सिर्फ टर्म इंश्योरेंस लेना ही काफी नहीं है, बल्कि सही टर्म इंश्योरेंस लेना जरूरी है। इसे खरीदते समय इन बातों का विशेष ध्यान रखें:
कवर कितना होना चाहिए? (Ideal Coverage Amount): इसका एक सीधा सा नियम है। आपकी सालाना आय का कम से कम 15 से 20 गुना आपका लाइफ कवर होना चाहिए। अगर आप साल का 5 लाख कमाते हैं, तो आपका टर्म कवर 75 लाख से 1 करोड़ के बीच होना चाहिए। साथ ही, अपने ऊपर मौजूद कुल लोन (Liabilities) को भी इसमें जोड़ लें।
क्लेम सेटलमेंट रेशियो (Claim Settlement Ratio – CSR): पॉलिसी खरीदने से पहले बीमा कंपनी का CSR जरूर चेक करें। यह 95% से अधिक होना चाहिए। इसका मतलब है कि अगर कंपनी के पास 100 क्लेम आए, तो उसने 95 से ज्यादा लोगों को पैसा दिया है।
पॉलिसी की अवधि (Policy Term): कई कंपनियां आपको 90 या 100 साल की उम्र तक का कवर बेचती हैं, जो कि जरूरी नहीं है। टर्म प्लान तभी तक लें जब तक आप रिटायर नहीं हो जाते (आमतौर पर 60 या 65 साल की उम्र तक)। 60 साल के बाद आप पर कोई आर्थिक जिम्मेदारी नहीं होती और आपके पास रिटायरमेंट फंड होता है।
बीमारी या आदत न छिपाएं: फॉर्म भरते समय पूरी ईमानदारी बरतें। अगर आप स्मोकिंग (धूम्रपान) या ड्रिंकिंग करते हैं, या आपको कोई पुरानी बीमारी है, तो उसे जरूर बताएं। जानकारी छिपाने पर भविष्य में आपके परिवार का क्लेम रिजेक्ट हो सकता है।
महत्वपूर्ण राइडर्स (Riders) जोड़ें: अपने टर्म प्लान में ‘Critical Illness Rider’ (गंभीर बीमारी कवर) और ‘Accidental Death Benefit’ जरूर जोड़ें। इससे कुछ अतिरिक्त प्रीमियम देकर आपको और ज्यादा सुरक्षा मिल जाती है।
ऑनलाइन तुलना करें: पॉलिसीबाजार (Policybazaar) या किसी अन्य एग्रीगेटर वेबसाइट पर जाएं और विभिन्न कंपनियों के प्रीमियम की तुलना करें। ऑनलाइन प्लान सस्ते होते हैं क्योंकि इसमें कोई एजेंट का कमीशन नहीं जुड़ा होता।
कागजात तैयार रखें: आधार कार्ड, पैन कार्ड, 3 महीने की सैलरी स्लिप और बैंक स्टेटमेंट अपने पास रखें।
मेडिकल टेस्ट से न घबराएं: अगर कंपनी आपका मेडिकल टेस्ट मांगती है, तो खुशी-खुशी करवाएं। मेडिकल टेस्ट होने से भविष्य में क्लेम पास होने की गारंटी बढ़ जाती है।
नॉमिनी को जानकारी दें: अपनी पॉलिसी खरीदने के बाद उसकी कॉपी अपनी पत्नी/पति या माता-पिता (जो भी नॉमिनी हो) को जरूर दें। उन्हें बताएं कि आपात स्थिति में क्लेम कैसे करना है।
निष्कर्ष (Conclusion)
Dosto Ek middle-class insaan apni poori zindagi family ke liye mehnat karta hai. Hum bachchon ki education, parents ki health aur apne ghar ke sapne ke liye din-raat kaam karte hain.
Lekin sach ye hai ki family ko diya gaya sabse bada gift koi expensive mobile, car ya vacation nahi hota.
Sabse bada gift hota hai Financial Security.
Term Insurance koi kharcha nahi, balki aapke family ke future ki protection hai. Agar aaj aapke paas Term Insurance nahi hai, to is article ko padhne ke baad kam se kam iske baare me seriously sochiye.
Kyuki zindagi ka koi bharosa nahi, lekin aapki planning aapke parivar ko mushkil waqt me sahara zaroor de sakti hai.
मिडिल क्लास परिवारों के लिए यह क्यों है सबसे बड़ा हथियार (SIP Kya Hai)
हम मिडिल क्लास वालों की जिंदगी अक्सर एक तयशुदा पटरी पर दौड़ती है। महीने की पहली तारीख को सैलरी आती है, और अगले दस दिन के अंदर मकान का किराया, बच्चों की स्कूल फीस, राशन, और ईएमआई (EMI) चुकाते-चुकाते वह आधी रह जाती है। ऐसे में जब कोई ‘इन्वेस्टमेंट’ (Investment) या ‘शेयर बाज़ार’ की बात करता है, तो हमारे मन में सबसे पहला ख्याल यही आता है कि “बाज़ार तो जुआ है, इसमें तो बड़े-बड़े लोगों का पैसा डूब जाता है, हम तो अपनी सुरक्षित एफडी (FD) में ही ठीक हैं।”
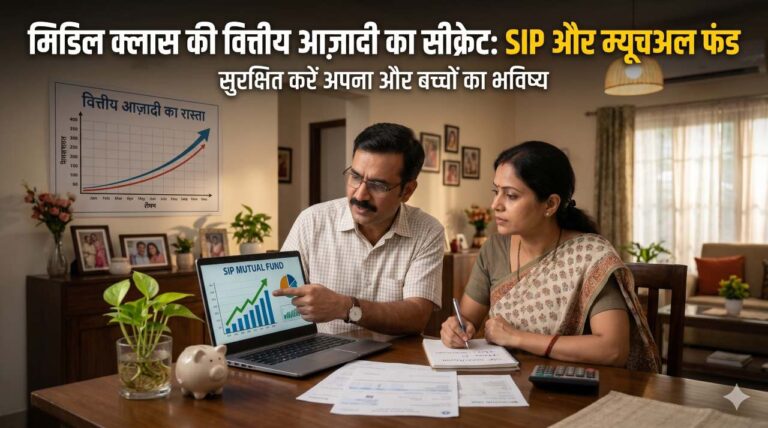
MC Truth हमेशा से आपको भ्रामक खबरों, झूठे दावों और वित्तीय दुनिया के उन झूठों से बचाता आया है जो आपको आगे बढ़ने से रोकते हैं। आज हम निवेश की दुनिया के एक ऐसे सच से पर्दा उठाएंगे जो मिडिल क्लास को सच में अमीर बना सकता है। आज हम बात करेंगे SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान) की।
आइए आसान और सरल भाषा में समझते हैं कि SIP क्या है, यह कैसे काम करता है, और क्यों यह हम जैसे मध्यम वर्गीय परिवारों के लिए एक ‘संजीवनी बूटी’ है।
SIP क्या है? (What is SIP in Hindi?)
SIP का फुल फॉर्म है Systematic Investment Plan (व्यवस्थित निवेश योजना)।
इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आप हर महीने अपने घर का राशन लाते हैं। आप सुपरमार्केट या अपनी पहचान की किराना दुकान और ताजे फलों-सब्जियों के बाज़ार से अपनी ज़रूरत का सामान खरीदते हैं और उसका एक बिल चुकाते हैं। SIP भी बिल्कुल आपके घर के राशन के बिल जैसा ही है, फर्क सिर्फ इतना है कि यह बिल आप अपने भविष्य के लिए चुका रहे हैं।
SIP कोई स्कीम नहीं है, बल्कि म्यूचुअल फंड (Mutual Funds) में निवेश करने का एक तरीका है। इसमें आपको एक साथ लाखों रुपये लगाने की ज़रूरत नहीं होती। आप हर महीने एक छोटी और तय रकम (जैसे 500, 1000, या 5000 रुपये) किसी अच्छे म्यूचुअल फंड में जमा करते हैं।
ट्रेन यात्रा का उदाहरण (The Train Journey Analogy)
SIP को आप भारतीय रेलवे की एक लंबी यात्रा की तरह समझ सकते हैं। जब आप अपनी बेटी की उच्च शिक्षा या अपने रिटायरमेंट रूपी ‘मंजिल’ के लिए ट्रेन में बैठते हैं, तो सफर लंबा होता है। बीच में कई स्टेशन आते हैं, कभी ट्रेन सिग्नल पर रुकती है, कभी तेज़ बारिश (यानी बाज़ार में गिरावट) का सामना करना पड़ता है, लेकिन अगर आप घबराकर बीच रास्ते में ट्रेन से नहीं कूदते, तो ट्रेन आपको आपकी मंजिल तक ज़रूर पहुंचाती है। SIP में अनुशासन ही वह टिकट है जो आपको आपकी मंजिल तक ले जाता है।
हम अक्सर सोचते हैं कि हम जो थोड़ा-बहुत पैसा बैंक के सेविंग अकाउंट या एफडी (FD) में बचा रहे हैं, वह काफी है। लेकिन MC Truth की फैक्ट-चेकिंग आपको एक कड़वा सच बताना चाहती है: महंगाई (Inflation) आपके पैसे को दीमक की तरह खा रही है।
अगर आप बैंक में पैसा रखकर 6-7% का ब्याज कमा रहे हैं और बाज़ार में महंगाई भी 6% की दर से बढ़ रही है, तो असल में आपका पैसा बढ़ नहीं रहा है, वह वहीं का वहीं है।
SIP आपको इस महंगाई को मात देने में मदद करता है। लंबे समय में म्यूचुअल फंड्स औसतन 12% से 15% तक का रिटर्न दे सकते हैं, जो आपकी एफडी से दोगुना है।
पावर ऑफ कंपाउंडिंग का जादू (The Magic of Compounding)
अल्बर्ट आइंस्टीन ने ‘कंपाउंडिंग’ (चक्रवृद्धि ब्याज) को दुनिया का आठवां अजूबा कहा था। मिडिल क्लास के लिए यही सबसे बड़ा जादू है।
एक प्रैक्टिकल उदाहरण देखें: रमेश एक साधारण नौकरी करता है। उसने तय किया कि वह रोज़ाना अपनी चाय, बाहर के स्नैक्स और फिजूलखर्ची से कुछ पैसे बचाकर हर महीने सिर्फ 2,000 रुपये की SIP करेगा।
निवेश की रकम: ₹2,000 प्रति माह
अनुमानित रिटर्न: 12% सालाना
समय: 20 साल
20 साल बाद रमेश ने अपनी जेब से कुल 4,80,000 रुपये (4.8 लाख) जमा किए। लेकिन कंपाउंडिंग के जादू से यह रकम बढ़कर लगभग 19,98,296 रुपये (लगभग 20 लाख) हो जाएगी!
अगर वह यही निवेश 30 साल तक चलने दे, तो उसकी कुल जमा रकम 7.2 लाख होगी, लेकिन उसकी वैल्यू 70 लाख रुपये से ज्यादा हो जाएगी। यही है लगातार निवेश का असली सच!
SIP से जुड़े आम झूठ और MC Truth का फैक्ट-चेक (Myths vs Reality)
वित्तीय बाज़ार में कई तरह की अफवाहें और भ्रामक बातें फैलाई जाती हैं। आइए इनका फैक्ट-चेक करते हैं:
झूठ 1: शेयर बाज़ार और SIP सिर्फ अमीरों के लिए है।सच: यह सबसे बड़ा झूठ है। आप सिर्फ 500 रुपये महीने से भी SIP शुरू कर सकते हैं। अगर आप अपने रोज़मर्रा के खर्चों— जैसे वीकेंड पर बाहर का खाना या सुपरमार्केट से गैर-ज़रूरी सामान खरीदने से बचें— तो 500 या 1000 रुपये आसानी से निकाले जा सकते हैं।
झूठ 2: SIP में पैसा डूबने का रिस्क बहुत ज्यादा होता है।सच: शेयर बाज़ार में छोटे समय (1-2 साल) में उतार-चढ़ाव होता है। लेकिन अगर आपका नज़रिया 10 या 15 साल का है, तो भारतीय अर्थव्यवस्था और अच्छे म्यूचुअल फंड्स का इतिहास बताता है कि लंबी अवधि में पैसा डूबने का रिस्क न के बराबर होता है।
झूठ 3: जब बाज़ार गिरे तब SIP रोक देनी चाहिए।सच: यह एक बड़ी गलती है। जब बाज़ार गिरता है, तो वही म्यूचुअल फंड की ‘यूनिट्स’ आपको सस्ते दाम में (सेल या डिस्काउंट की तरह) मिलती हैं। जब बाज़ार वापस ऊपर जाता है, तो यही सस्ती यूनिट्स आपको सबसे ज्यादा मुनाफा देती हैं।
SIP कैसे शुरू करें? (Actionable Solutions & Steps)
SIP शुरू करना आज के डिजिटल युग में बेहद आसान है। आपको किसी एजेंट के चक्कर काटने की ज़रूरत नहीं है। बस इन आसान स्टेप्स को फॉलो करें:
अपना KYC पूरा करें: सबसे पहले अपना पैन कार्ड (PAN Card), आधार कार्ड (Aadhaar) और बैंक डिटेल्स तैयार रखें। आप किसी भी विश्वसनीय निवेश ऐप (जैसे Zerodha Coin, Groww, या Upstox) पर अपना मुफ्त अकाउंट खोल सकते हैं।
सही म्यूचुअल फंड चुनें: शुरुआत हमेशा ‘इंडेक्स फंड’ (Index Funds) या ‘लार्ज कैप फंड’ (Large Cap Funds) से करें। ये देश की टॉप 50 या 100 कंपनियों में आपका पैसा लगाते हैं और सबसे सुरक्षित माने जाते हैं।
रकम और तारीख तय करें: एक ऐसी रकम चुनें जो आपकी जेब पर भारी न पड़े (भले ही वह 1000 रुपये हो)। तारीख वह चुनें जो आपकी सैलरी आने के तुरंत बाद की हो (जैसे महीने की 5 तारीख)।
ऑटो-पे (Auto-Pay) सेट करें: अपने बैंक अकाउंट से ऑटो-पे मैंडेट सेट करें। इससे हर महीने तय तारीख को पैसा अपने आप कटकर निवेश हो जाएगा। इससे आप कभी अपनी किश्त जमा करना नहीं भूलेंगे।
निवेश को भूल जाएं: इसे बार-बार खोलकर न देखें। जैसे आप अपने लगाए हुए पौधे को रोज़ उखाड़ कर नहीं देखते कि उसकी जड़ें कितनी बड़ी हुईं, वैसे ही अपने निवेश को शांति से बढ़ने दें।
निष्कर्ष (Conclusion)
हम मिडिल क्लास वाले अपनी मेहनत और ईमानदारी से पैसा कमाते हैं। हम अपने बच्चों को अच्छी शिक्षा देना चाहते हैं और बुढ़ापे में किसी पर बोझ नहीं बनना चाहते। लेकिन सिर्फ पैसे बचाकर गद्दे के नीचे या साधारण बैंक खाते में रखने से ये सपने पूरे नहीं होंगे।
SIP वह चाबी है जो आपको आर्थिक आज़ादी के दरवाज़े तक ले जा सकती है। यह रातों-रात अमीर बनने की कोई ‘स्कीम’ या फेक न्यूज़ वाला झूठा वादा नहीं है। यह अनुशासन, धैर्य और समय की ताकत का जीता-जागता सच है।
अगर आपने अभी तक शुरुआत नहीं की है, तो आज ही अपनी आर्थिक स्थिति का आकलन करें। छोटे कदम उठाएं, एक छोटी सी SIP शुरू करें और समय के साथ अपने पैसों को अपने लिए काम करते हुए देखें। MC Truth का हमेशा यही उद्देश्य रहा है कि आप सही जानकारी के साथ सही दिशा में आगे बढ़ें। निवेश शुरू करें और अपने परिवार का भविष्य सुरक्षित करें!
इस लेख में हम मिडिल क्लास की 7 सबसे बड़ी फाइनेंशियल गलतियों के बारे में जानेंगे…
हम मिडिल क्लास वालों की कहानी अक्सर एक जैसी होती है। बचपन से हमें सिखाया जाता है— “अच्छे से पढ़ाई करो, एक बढ़िया नौकरी ढूंढो और फिर जिंदगी सेट है।” हम मेहनत करते हैं, नौकरी भी लग जाती है और सैलरी भी ठीक-ठाक आने लगती है। लेकिन महीने की 25 तारीख आते-आते हम सोचने पर मजबूर हो जाते हैं कि “आखिर सारा पैसा गया कहां?”
MC Truth के इस खास आर्टिकल में, हम उन कड़वी सच्चाइयों पर बात करेंगे जो हमें आर्थिक रूप से आगे नहीं बढ़ने देतीं। हम दिन-रात अपने बच्चों के भविष्य, एक छोटे से घर और एक सुरक्षित रिटायरमेंट के सपने देखते हैं, लेकिन कुछ अनजाने फैसलों की वजह से हम ‘पेचेक-टू-पेचेक’ (Paycheck-to-Paycheck) की साइकिल में फंस कर रह जाते हैं।
Middle Class Log Financial Problems Mein Kyu Phans Jate Hain?
आइए जानते हैं मिडिल क्लास परिवारों द्वारा की जाने वाली 7 सबसे बड़ी फाइनेंशियल गलतियां और उन्हें सुधारने के प्रैक्टिकल तरीके।
मिडिल क्लास परिवारों महीने के अंत में बजट का तनाव.
1. EMI के मीठे जाल में फंसना (The EMI Trap)
आजकल हर चीज किश्तों पर मिल रही है— फोन से लेकर छुट्टियां बिताने तक। हमें लगता है कि “5000 रुपये महीने की EMI ही तो है, आसानी से दे दूंगा।” लेकिन यहीं से असली खेल शुरू होता है।
उदाहरण: रमेश की सैलरी 45,000 रुपये है। उसने ‘नो-कॉस्ट ईएमआई’ पर 80,000 रुपये का आईफोन ले लिया। अब उसकी सैलरी का एक बड़ा हिस्सा सिर्फ फोन का बिल चुकाने में जा रहा है। अगर कल को उसकी नौकरी पर कोई आंच आती है, तो यह ईएमआई उसके गले की फांस बन जाएगी। हम अक्सर वह चीजें खरीदते हैं जिनकी हमें जरूरत नहीं होती, सिर्फ उन लोगों को इम्प्रेस करने के लिए जिन्हें हमारी परवाह नहीं है।
समाधान (Actionable Solution):
20-10-4 रूल अपनाएं: अगर गाड़ी खरीदनी है, तो कम से कम 20% डाउन पेमेंट करें, लोन 4 साल से ज्यादा का न हो, और EMI आपकी मासिक आय के 10% से ज्यादा न हो।
गैजेट्स और कपड़ों के लिए कभी EMI का इस्तेमाल न करें। अगर आप उसे आज कैश में नहीं खरीद सकते, तो इसका मतलब है कि आप उसे अफोर्ड नहीं कर सकते। पैसे बचाएं और फिर खरीदें।
2. इमरजेंसी फंड का न होना (No Emergency Fund)
हम इंडियंस बहुत आशावादी होते हैं। हम सोचते हैं, “अरे, हमें क्या होगा!” लेकिन कोविड-19 महामारी ने हमें सिखाया कि मुसीबत कभी भी, किसी भी वक्त दरवाजा खटखटा सकती है।
उदाहरण: शर्मा जी ने अपनी बेटी की शादी के लिए 5 लाख रुपये की फिक्स्ड डिपॉजिट (FD) कर रखी थी। अचानक उनके पिता को हार्ट अटैक आया और अस्पताल का बिल 4 लाख रुपये बन गया। उनके पास हेल्थ इंश्योरेंस या कोई इमरजेंसी फंड नहीं था। मजबूरन उन्हें अपनी बेटी की शादी के लिए बचाई गई FD तोड़नी पड़ी।
समाधान (Actionable Solution):
अपनी महीने की कुल जरूरतों (किराया, राशन, स्कूल फीस, EMI) का हिसाब लगाएं।
इस रकम को 6 से गुणा करें। (उदाहरण: अगर महीने का खर्च 30,000 है, तो 1.8 लाख रुपये आपका इमरजेंसी फंड होना चाहिए)।
इस पैसे को एक अलग सेविंग अकाउंट या लिक्विड म्यूचुअल फंड में रखें। इसे सिर्फ और सिर्फ मेडिकल इमरजेंसी या नौकरी जाने की स्थिति में ही छुएं।
3. इंश्योरेंस को फालतू खर्च या ‘इन्वेस्टमेंट’ समझना
मिडिल क्लास में इंश्योरेंस (बीमा) को लेकर दो सबसे बड़ी गलतफहमियां हैं— पहला, “कंपनी ने तो इंश्योरेंस दे ही रखा है, अलग से क्या जरूरत है?” और दूसरा, “टर्म लाइफ इंश्योरेंस में पैसे वापस नहीं मिलते, ये तो घाटे का सौदा है!”
उदाहरण: जब लोग जीवन बीमा लेने जाते हैं, तो अक्सर ऐसे एंडोमेंट या मनी-बैक प्लान लेते हैं जो 15 साल बाद कुछ लाख रुपये वापस देते हैं। ये प्लान आपको न तो पर्याप्त कवर देते हैं (सिर्फ 2-4 लाख का कवर) और न ही महंगाई को मात देने वाला रिटर्न (सिर्फ 4-5% रिटर्न)। अगर परिवार के कमाने वाले मुख्य सदस्य को कुछ हो जाए, तो 2 लाख रुपये में परिवार कितने दिन चलेगा?
समाधान (Actionable Solution):
टर्म लाइफ इंश्योरेंस लें: यह सबसे सस्ता और सच्चा बीमा है। 30 साल की उम्र में लगभग 1000 रुपये महीने के प्रीमियम में आपको 1 करोड़ रुपये का कवर मिल सकता है। हां, इसमें जिंदा रहने पर पैसा वापस नहीं मिलता, लेकिन भगवान न करे आपको कुछ हुआ, तो आपके परिवार को दर-दर भटकना नहीं पड़ेगा।
फैमिली फ्लोटर हेल्थ इंश्योरेंस: अपनी कंपनी के कवर के अलावा, कम से कम 5 से 10 लाख का एक अलग हेल्थ इंश्योरेंस जरूर लें। नौकरी बदलने या जाने पर कंपनी का कवर खत्म हो जाता है।
4. रिटायरमेंट प्लानिंग में देरी (“अभी तो उम्र ही क्या है”)
जब हम 20 या 30 की उम्र में होते हैं, तो रिटायरमेंट बहुत दूर की चीज लगती है। भारतीय परिवारों में अक्सर यह सोचा जाता है कि “हमारे बच्चे ही हमारा बुढ़ापा और रिटायरमेंट प्लान हैं।”
उदाहरण: वर्मा जी ने अपनी सारी उम्र की कमाई अपने बेटे को विदेश भेजने और बेटी की ग्रैंड वेडिंग (भव्य शादी) में लगा दी। 60 की उम्र में रिटायर होने पर उनके बैंक में सिर्फ कुछ लाख रुपये बचे थे। आज महंगाई इतनी है कि बच्चों के लिए अपना घर चलाना ही मुश्किल हो रहा है, ऐसे में वर्मा जी को अपने हर छोटे खर्च के लिए बच्चों का मुंह देखना पड़ता है।
समाधान (Actionable Solution):
कंपाउंडिंग का जादू समझें: अपने पहले पेचेक (सैलरी) से ही रिटायरमेंट के लिए पैसा बचाना शुरू करें।
अपनी सैलरी का कम से कम 10% हिस्सा पब्लिक प्रोविडेंट फंड (PPF), नेशनल पेंशन सिस्टम (NPS) या म्यूचुअल फंड (SIP) में सीधे कटने दें। इस पैसे को भूल जाएं कि यह आपकी सैलरी का हिस्सा है।
5. सिर्फ FD और सेविंग अकाउंट पर भरोसा (महंगाई की मार)
शेयर बाजार का नाम सुनते ही मिडिल क्लास परिवारों में ‘रिस्क’ और ‘सट्टा’ जैसे शब्द गूंजने लगते हैं। हमारे माता-पिता ने हमें पैसा हमेशा FD, पोस्ट ऑफिस या सोने (Gold) में लगाने की सलाह दी है।
सच्चाई: मान लीजिए आपकी FD आपको 7% का रिटर्न दे रही है। लेकिन देश में महंगाई दर (Inflation) 6% के आसपास है और आपको FD के मुनाफे पर टैक्स भी देना पड़ता है। इसका मतलब है कि असल में आपके पैसे की वैल्यू बढ़ नहीं रही, बल्कि धीरे-धीरे कम हो रही है।
समाधान (Actionable Solution):
अगर आपको शेयर बाजार की समझ नहीं है, तो सीधे शेयर न खरीदें।
इंडेक्स म्यूचुअल फंड (Index Mutual Funds): इनमें हर महीने SIP (Systematic Investment Plan) शुरू करें। लंबी अवधि (10-15 साल) में यह आपको महंगाई से कहीं ज्यादा (लगभग 12-15%) रिटर्न दे सकते हैं। सिर्फ 1000 रुपये महीने से शुरुआत करें और डर खत्म करें।
6. दूसरों की देखा-देखी खर्च करना (Peer Pressure & Lifestyle Inflation)
“पड़ोसी ने नई क्रेटा ली है, हम ऑल्टो में कैसे घूमें?” यह वह सोच है जो हमारी सारी बचत को दीमक की तरह खा जाती है। इसे ‘लाइफस्टाइल इन्फ्लेशन’ कहते हैं— जैसे-जैसे हमारी सैलरी बढ़ती है, हम अपने शौक और खर्चे उससे दोगुनी तेजी से बढ़ा देते हैं।
उदाहरण: बच्चों के बर्थडे पर होटल में 50,000 रुपये की पार्टी देना या दोस्तों को दिखाने के लिए क्रेडिट कार्ड स्वाइप करके महंगी ट्रिप पर जाना। यह सब कुछ समय की खुशी देता है, लेकिन रात की नींद उड़ा देता है।
समाधान (Actionable Solution):
अपनी असल हैसियत के हिसाब से जिएं। सोशल मीडिया की झूठी दुनिया से खुद को दूर रखें।
जब भी सैलरी बढ़े, तो सबसे पहले अपनी ‘इन्वेस्टमेंट’ बढ़ाएं, न कि अपने खर्चे। अगर सैलरी 10% बढ़ी है, तो अपनी SIP भी 10% बढ़ा दें।
7. बजट न बनाना (The Missing Blueprint)
अगर आप किसी कंपनी के मालिक होते और आपको पता ही न हो कि कंपनी का पैसा कहां खर्च हो रहा है, तो क्या वह कंपनी चलेगी? बिल्कुल नहीं! फिर हम अपने घर को बिना बजट के कैसे चला सकते हैं?
ज्यादातर मिडिल क्लास लोग सिर्फ ‘अंदाजे’ पर चलते हैं। उन्हें यह नहीं पता होता कि उनका कितना पैसा बाहर खाने में जा रहा है, कितना सब्सक्रिप्शन (Netflix/Amazon) में और कितना फिजूलखर्ची में।
समाधान (Actionable Solution):
50-30-20 रूल लागू करें:
50% (जरूरतें – Needs): मकान का किराया, राशन, बिजली का बिल, स्कूल फीस।
30% (शौक – Wants): बाहर खाना, फिल्में, कपड़े, घूमना।
20% (बचत – Savings): निवेश, इमरजेंसी फंड और रिटायरमेंट।
महीने की पहली तारीख को ही यह तय कर लें कि पैसा कहां जाएगा, बजाय इसके कि महीने के अंत में सोचें कि पैसा कहां गया। एक सिंपल डायरी या मोबाइल ऐप का इस्तेमाल करें।
निष्कर्ष (Conclusion)
अमीर बनने का कोई रातों-रात वाला shortcut नहीं होता। Financial freedom (आर्थिक आजादी) एक दिन में नहीं मिलती, बल्कि यह हर दिन लिए गए छोटे-छोटे सही फैसलों का नतीजा होती है। हम मिडिल क्लास के लोग अपनी मेहनत और ईमानदारी के लिए जाने जाते हैं। हमें बस अपनी मेहनत की कमाई को सही दिशा देनी है।
आज ही एक डायरी उठाएं, अपनी EMI का हिसाब करें, अपने बैंक से कहकर एक एसआईपी (SIP) शुरू करें और सबसे जरूरी— एक टर्म इंश्योरेंस लें। ये छोटे कदम आपको और आपके परिवार को उस ‘पेचेक-टू-पेचेक’ की घुटन भरी जिंदगी से बाहर निकाल देंगे।
याद रखें, पैसा सिर्फ एक टूल है, इसे अपना Master (मालिक) न बनने दें। अगर आप पैसे को सही तरीके से मैनेज करेंगे, तो कल यही पैसा आपकी और आपके परिवार की देखभाल करेगा।