Home Blog

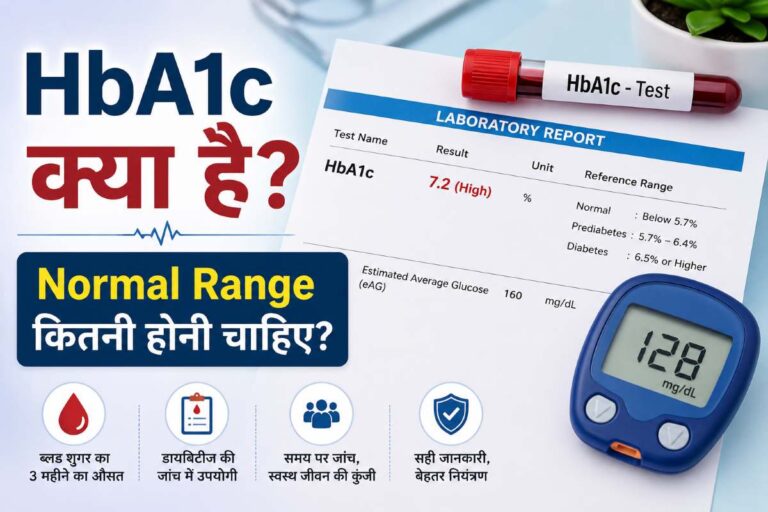
HbA1c क्या है? Normal Range, Diabetes और रिपोर्ट की पूरी जानकारी

0

HbA1c Normal Range, Diabetes और रिपोर्ट को आसान भाषा में समझेंगे। आपके लिए MCtruth team एक reacrch रिपोर्ट तयार किया हे।

HbA1c क्या है?

आजकल Diabetes की जांच के लिए HbA1c टेस्ट का नाम अक्सर सुनने को मिलता है। लेकिन बहुत से लोगों के मन में सवाल होता है—HbA1c क्या है? इसकी normal range कितनी होनी चाहिए? और रिपोर्ट ज्यादा आने पर क्या करना चाहिए?

HbA1c, जिसे Hemoglobin A1c या A1C test भी कहा जाता है, एक रक्त जांच है जो आमतौर पर पिछले लगभग 2 से 3 महीनों के औसत रक्त शर्करा स्तर की जानकारी देती है। यह test prediabetes और diabetes की पहचान तथा diabetes management की निगरानी में उपयोग किया जाता है।

सरल शब्दों में कहें तो:

आज का Sugar Level एक तस्वीर है, जबकि HbA1c पिछले कुछ महीनों की बड़ी तस्वीर दिखाने की कोशिश करता है।


HbA1c का Full Form क्या है?

HbA1c का Full Form है:

Hemoglobin A1c

इसे अक्सर इन नामों से भी जाना जाता है:

  • A1C Test
  • HbA1c Test
  • Glycated Hemoglobin Test
  • Glycosylated Hemoglobin Test

HbA1c टेस्ट कैसे काम करता है?

हमारे खून में Hemoglobin नाम का एक प्रोटीन होता है, जो लाल रक्त कोशिकाओं में पाया जाता है।

जब खून में glucose यानी sugar मौजूद होती है, तो उसका कुछ हिस्सा hemoglobin से जुड़ जाता है।

अगर लंबे समय तक blood sugar अधिक रहती है, तो hemoglobin से जुड़ी sugar की मात्रा भी बढ़ सकती है।

इसी आधार पर HbA1c test पिछले कुछ समय के औसत blood sugar के बारे में जानकारी देता है।


HbA1c Normal Range कितनी होती है?

HbA1c की सामान्य diagnostic ranges इस प्रकार हैं:

HbA1c Levelइसका सामान्य अर्थ
5.7% से कमसामान्य range
5.7% से 6.4%Prediabetes range
6.5% या अधिकDiabetes की range

ये ranges diabetes और prediabetes की पहचान के लिए उपयोग की जाती हैं। हालांकि किसी व्यक्ति की final diagnosis डॉक्टर clinical condition और अन्य परीक्षणों को ध्यान में रखकर करते हैं।


HbA1c 6.5 आने का क्या मतलब है?

अगर किसी व्यक्ति का HbA1c 6.5% या उससे अधिक आता है, तो यह diabetes की diagnostic range में हो सकता है।

लेकिन केवल एक रिपोर्ट देखकर स्वयं diagnosis या treatment शुरू नहीं करना चाहिए। कई परिस्थितियों में डॉक्टर test को दोबारा कराने या दूसरे glucose test से पुष्टि करने की सलाह दे सकते हैं।


HbA1c और Average Blood Sugar का संबंध

HbA1c बढ़ने के साथ अनुमानित औसत blood sugar भी बढ़ती है।

उदाहरण के लिए:

HbA1cअनुमानित Average Blood Sugar
6%लगभग 126 mg/dL
7%लगभग 154 mg/dL
8%लगभग 183 mg/dL
9%लगभग 212 mg/dL
10%लगभग 240 mg/dL

यह केवल एक अनुमानित संबंध है। व्यक्ति के दिनभर के sugar spikes और lows अलग-अलग हो सकते हैं।


HbA1c टेस्ट कब कराना चाहिए?

HbA1c test डॉक्टर की सलाह पर निम्न परिस्थितियों में कराया जा सकता है:

1. Diabetes की जांच के लिए

अगर किसी व्यक्ति में blood sugar बढ़ने का संदेह हो।

2. Prediabetes की पहचान के लिए

Prediabetes वह स्थिति है जिसमें blood sugar सामान्य से अधिक होती है, लेकिन diabetes की range तक नहीं पहुंची होती।

3. Diabetes को monitor करने के लिए

जिन लोगों को पहले से diabetes है, उनके लिए HbA1c test लंबे समय की sugar management की जानकारी देने में मदद कर सकता है।

CDC के अनुसार diabetes वाले कई लोगों में HbA1c की जांच वर्ष में कम से कम दो बार की जा सकती है, लेकिन सही frequency व्यक्ति की health condition और treatment plan पर निर्भर करती है।


क्या HbA1c टेस्ट के लिए खाली पेट रहना पड़ता है?

आमतौर पर HbA1c test के लिए fasting की जरूरत नहीं होती।

यानी यह test दिन के किसी भी समय कराया जा सकता है।

लेकिन अगर डॉक्टर ने HbA1c के साथ कोई दूसरा test, जैसे fasting blood sugar या cholesterol test, भी लिखा है, तो fasting की आवश्यकता हो सकती है। इसलिए lab या डॉक्टर की सलाह का पालन करें।


Prediabetes क्या है?

जब HbA1c 5.7% से 6.4% के बीच हो, तो इसे prediabetes range माना जाता है।

इसका मतलब यह नहीं कि व्यक्ति को निश्चित रूप से diabetes हो ही जाएगी।

लेकिन यह एक warning signal हो सकता है कि भविष्य में type 2 diabetes का जोखिम बढ़ सकता है।

इस स्थिति में lifestyle पर ध्यान देना महत्वपूर्ण हो सकता है।


HbA1c बढ़ने के संभावित कारण

HbA1c बढ़ने का मुख्य कारण लंबे समय तक blood sugar का अधिक रहना है।

इसके पीछे कई कारण हो सकते हैं:

  • अधिक calories और refined carbohydrates लेना
  • शारीरिक गतिविधि कम होना
  • अधिक वजन या पेट के आसपास ज्यादा fat होना
  • Diabetes का सही management न होना
  • दवाइयां नियमित रूप से न लेना
  • कुछ लोगों में stress या बीमारी के दौरान blood sugar बढ़ना

हर व्यक्ति की स्थिति अलग होती है। इसलिए HbA1c बढ़ने का कारण जानने के लिए डॉक्टर से सलाह लेना जरूरी है।


HbA1c कम करने के लिए क्या करें?

अगर आपका HbA1c बढ़ा हुआ है, तो घबराने के बजाय सही medical advice और lifestyle changes पर ध्यान देना चाहिए।

1. अपनी रिपोर्ट डॉक्टर को दिखाएं

सबसे पहले यह समझना जरूरी है कि HbA1c क्यों बढ़ा है।

सिर्फ इंटरनेट की जानकारी के आधार पर दवा शुरू या बंद न करें।


2. संतुलित भोजन लें

अपने भोजन में डॉक्टर या qualified dietitian की सलाह के अनुसार संतुलन रखें।

आमतौर पर ध्यान दिया जा सकता है:

  • सब्जियों पर
  • पर्याप्त protein पर
  • fiber वाले foods पर
  • portion control पर

लेकिन diabetes diet हर व्यक्ति के लिए बिल्कुल एक जैसी नहीं होती।


3. नियमित शारीरिक गतिविधि करें

नियमित physical activity blood sugar management में मदद कर सकती है।

Walking, cycling, swimming या अन्य exercise का चुनाव व्यक्ति की उम्र और health condition के अनुसार करना चाहिए।

अगर आपको heart, joint या अन्य गंभीर health समस्या है, तो exercise शुरू करने से पहले डॉक्टर से सलाह लें।


4. वजन पर ध्यान दें

अगर किसी व्यक्ति का वजन अधिक है, तो डॉक्टर की सलाह के अनुसार स्वस्थ तरीके से वजन कम करना blood sugar management में मदद कर सकता है।

Prediabetes वाले overweight लोगों में lifestyle changes और वजन कम करना type 2 diabetes के जोखिम को कम करने में मदद कर सकता है।


5. दवाइयां नियमित रूप से लें

अगर डॉक्टर ने diabetes की दवा या insulin दिया है, तो उसे अपनी मर्जी से बंद या बदलना खतरनाक हो सकता है।

दवा से संबंधित हर बदलाव डॉक्टर की सलाह से करें।


क्या केवल HbA1c देखकर Diabetes का पता चल जाता है?

HbA1c diabetes की जांच के लिए महत्वपूर्ण test है, लेकिन कुछ परिस्थितियों में डॉक्टर दूसरे tests भी देख सकते हैं।

इनमें शामिल हो सकते हैं:

  • Fasting Blood Sugar
  • Random Blood Sugar
  • Oral Glucose Tolerance Test (OGTT)

किसी व्यक्ति की symptoms और medical condition के आधार पर डॉक्टर उचित test चुनते हैं।


HbA1c टेस्ट की Accuracy किन चीजों से प्रभावित हो सकती है?

कुछ health conditions में HbA1c result वास्तविक blood sugar स्थिति को पूरी तरह reflect नहीं कर सकता।

उदाहरण के लिए:

  • गंभीर anemia
  • Kidney failure
  • Liver disease
  • कुछ blood disorders
  • Blood loss
  • Blood transfusion
  • Pregnancy के कुछ चरण

अगर आपको ऐसी कोई health condition है, तो डॉक्टर को जरूर बताएं।


Diabetes वाले व्यक्ति का HbA1c कितना होना चाहिए?

यह सवाल बहुत common है, लेकिन इसका जवाब हर व्यक्ति के लिए एक जैसा नहीं है।

CDC के अनुसार diabetes वाले अधिकांश लोगों के लिए HbA1c goal अक्सर 7% या उससे कम रखा जा सकता है, लेकिन व्यक्तिगत लक्ष्य उम्र, health condition, pregnancy, hypoglycemia के जोखिम और अन्य factors के आधार पर अलग हो सकता है।

इसलिए:

आपका व्यक्तिगत HbA1c target आपके डॉक्टर से तय होना चाहिए।


HbA1c और Fasting Blood Sugar में क्या अंतर है?

HbA1cFasting Blood Sugar
पिछले कुछ महीनों के average sugar का संकेत देता हैउस समय की fasting sugar बताता है
आमतौर पर fasting जरूरी नहींआमतौर पर fasting जरूरी होती है
Long-term picture देता हैएक समय की measurement देता है

दोनों tests की अपनी अलग उपयोगिता है।


HbA1c Report को लेकर कब डॉक्टर से तुरंत सलाह लेनी चाहिए?

अगर आपकी report में HbA1c बहुत अधिक है या आपको ये symptoms दिखाई दे रहे हैं:

  • बहुत ज्यादा प्यास लगना
  • बार-बार पेशाब आना
  • बिना कारण वजन कम होना
  • अत्यधिक कमजोरी
  • धुंधला दिखाई देना

तो जल्द healthcare professional से सलाह लें।

अगर अचानक गंभीर कमजोरी, confusion, vomiting, सांस लेने में परेशानी या बहुत ज्यादा illness महसूस हो, तो emergency medical care की जरूरत हो सकती है।


HbA1c के बारे में सबसे जरूरी बातें

✔ HbA1c एक blood test है।
✔ यह पिछले लगभग 2 से 3 महीनों के average blood sugar की जानकारी देता है।
✔ 5.7% से कम सामान्य diagnostic range है।
✔ 5.7%–6.4% prediabetes range है।
✔ 6.5% या अधिक diabetes की diagnostic range है।
✔ HbA1c test के लिए आमतौर पर fasting की जरूरत नहीं होती।
✔ आपकी व्यक्तिगत treatment और HbA1c target डॉक्टर तय करते हैं।


अक्सर पूछे जाने वाले सवाल (FAQ)

1. HbA1c क्या है?

HbA1c एक blood test है जो पिछले लगभग 2 से 3 महीनों के average blood sugar level की जानकारी देता है।


2. HbA1c की Normal Range कितनी है?

आमतौर पर 5.7% से कम को normal diagnostic range माना जाता है।


3. HbA1c 6.5 का क्या मतलब है?

HbA1c 6.5% या उससे अधिक diabetes की diagnostic range में आता है। अंतिम diagnosis के लिए डॉक्टर अन्य factors और जरूरत पड़ने पर confirmatory testing कर सकते हैं।


4. क्या HbA1c टेस्ट खाली पेट होता है?

आमतौर पर HbA1c test के लिए fasting की जरूरत नहीं होती।


5. HbA1c 7% का क्या मतलब है?

HbA1c 7% लगभग 154 mg/dL estimated average glucose से संबंधित हो सकता है। लेकिन यह एक अनुमान है और व्यक्ति के daily sugar fluctuations अलग हो सकते हैं।


6. क्या HbA1c कम किया जा सकता है?

सही diet, नियमित physical activity, स्वस्थ lifestyle और डॉक्टर द्वारा बताए गए treatment से blood sugar management बेहतर हो सकता है। व्यक्ति की स्थिति के अनुसार उपचार अलग होता है।


7. HbA1c कितने महीने में बदलता है?

HbA1c मुख्य रूप से पिछले लगभग 2 से 3 महीनों के blood sugar pattern को दर्शाता है, इसलिए lifestyle या treatment में बदलाव का प्रभाव समय के साथ दिखाई देता है।


निष्कर्ष

HbA1c test diabetes और prediabetes को समझने का एक महत्वपूर्ण तरीका है। यह केवल एक दिन की sugar reading नहीं, बल्कि पिछले कुछ महीनों के blood sugar pattern की जानकारी देता है।

अगर आपकी HbA1c report बढ़ी हुई है, तो घबराएं नहीं और न ही केवल इंटरनेट के आधार पर treatment करें।

सही कदम है:

Report समझें → डॉक्टर से सलाह लें → lifestyle पर काम करें → नियमित monitoring करें।

समय पर जानकारी और सही कदम diabetes को बेहतर तरीके से manage करने में मदद कर सकते हैं।


Medical Disclaimer

यह लेख केवल सामान्य जानकारी और जागरूकता के उद्देश्य से लिखा गया है। यह किसी डॉक्टर की सलाह, diagnosis या treatment का विकल्प नहीं है। अपनी HbA1c report और व्यक्तिगत स्वास्थ्य स्थिति के लिए qualified healthcare professional से सलाह लें।
EPFO ₹7500 Pension Reality: पेंशनर्स के लिए खुशखबरी या फेक न्यूज़? देखें सरकार का जवाब McTruth

0

EPFO पेंशन पर बड़ा अपडेट! क्या ₹1,000 से बढ़कर ₹7,500 होगी न्यूनतम पेंशन? जानें पूरी सच्चाई

नई दिल्ली (MC Truth Desk):

कर्मचारी भविष्य निधि संगठन (EPFO) के तहत Employees’ Pension Scheme (EPS-95) के लाखों पेंशनर्स पिछले कई सालों से अपनी न्यूनतम पेंशन बढ़ाने की मांग कर रहे हैं।वर्तमान में मिलने वाली ₹1,000 की मासिक पेंशन को बढ़ाकर ₹7,500 करने, साथ ही महंगाई भत्ता (DA) और मुफ्त मेडिकल सुविधाएं देने की मांग तेज हो गई है।लेकिन क्या सरकार ने इस पर मुहर लगा दी है?MC Truth की इस विशेष रिपोर्ट में पढ़िए लेटेस्ट और एकदम सटीक जानकारी।

लोकसभा में सरकार ने क्या कहा? (Latest Official Update)

हाल ही में 10 अगस्त 2026 को लोकसभा में EPS-95 पेंशन बढ़ोतरी का मुद्दा गूंजा।श्रम एवं रोजगार राज्य मंत्री (Minister of State for Labour and Employment) शोभा करंदलाजे ने सदन में स्पष्ट किया कि फिलहाल सरकार बजटीय सहायता के जरिए न्यूनतम ₹1,000 प्रति माह पेंशन दे रही है।

सबसे अहम बात यह है कि सरकार ने अपने जवाब में पेंशन को ₹7,500 करने की कोई घोषणा नहीं की।उन्होंने साफ कहा कि सरकार को EPFO सदस्यों को सामाजिक सुरक्षा देनी है, लेकिन इसके साथ ही पेंशन फंड की स्थिरता (sustainability) और भविष्य की देनदारियों (future liabilities) को भी ध्यान में रखना होगा।

सोशल मीडिया पर वायरल दावे की सच्चाई (Fact Check)

बीते कुछ समय से WhatsApp और सोशल मीडिया पर एक खबर तेजी से वायरल हो रही थी कि मई 2026 से पेंशनर्स के खाते में ₹7,500 आना शुरू हो जाएंगे।यह दावा पूरी तरह से फर्जी (Fake) है।EPFO ने खुद स्पष्ट किया है कि ऐसा कोई भी नोटिफिकेशन जारी नहीं किया गया है।पेंशनर्स को ऐसे फर्जी दावों और वायरल मैसेज से सावधान रहना चाहिए।

आखिर ₹7,500 की मांग पर फैसला क्यों अटका है?

सरकार ने इस देरी के पीछे कुछ प्रमुख कारण बताए हैं:

  • एक्चुरियल डेफिसिट (Actuarial Deficit):पेंशन फंड के हालिया मूल्यांकन के अनुसार, स्कीम फिलहाल घाटे में चल रही है।यानी फंड की भविष्य की अनुमानित देनदारियां उसकी मौजूदा संपत्तियों से ज्यादा हैं।
  • फंड पर अतिरिक्त दबाव:न्यूनतम पेंशन में अचानक इतनी बड़ी बढ़ोतरी या इसे महंगाई भत्ते (DA) से जोड़ने से पेंशन फंड पर भारी दबाव पड़ेगा, जिससे इसकी लंबी अवधि की स्थिरता खतरे में पड़ सकती है।
  • HEMC रिपोर्ट:उच्चाधिकार प्राप्त निगरानी समिति (HEMC) ने भी फिलहाल पेंशन को महंगाई सूचकांक से जोड़ने को वित्तीय रूप से अव्यावहारिक बताया है।

आगे क्या? (What’s Next)

EPS-95 राष्ट्रीय संघर्ष समिति लगातार देशव्यापी प्रदर्शन कर रही है और हाल ही में 5 अगस्त 2026 को दिल्ली के जंतर-मंतर पर भी विरोध प्रदर्शन किया गया है। हालांकि पेंशनर्स की मांगें पूरी तरह से जायज हैं, लेकिन वर्तमान स्थिति यही है कि ₹7,500 की पेंशन अभी सिर्फ एक ‘मांग’ है, जिसे सरकार की तरफ से कोई मंजूरी नहीं मिली है।जब तक श्रम मंत्रालय या EPFO की तरफ से कोई आधिकारिक नोटिफिकेशन नहीं आ जाता, तब तक न्यूनतम पेंशन ₹1,000 ही रहेगी।

लाखों पेंशनभोगी लंबे समय से न्यूनतम पेंशन को ₹1,000 से बढ़ाकर ₹7,500 करने की मांग कर रहे हैं। हाल ही में लोकसभा में सरकार ने इस पर अपनी स्थिति स्पष्ट की है।

क्या सच में बढ़ने वाली है आपकी पेंशन? क्या सरकार ने मान ली है ₹7,500 की मांग?

वायरल मैसेजों पर न करें विश्वास! EPS-95 पेंशनभोगियों की मांग ₹7,500 প্রতি माह + DA + मुफ्त चिकित्सा सुविधा है। संसदीय समिति ने भी ₹1,000 को अपर्याप्त बताकर समीक्षा की सिफ़ारिश की है।

लेकिन हकीकत यह है कि सरकार ने अभी मंज़ूरी नहीं दी है। सिफ़ारिश का मतलब मंज़ूरी नहीं है।

EPFO ने स्पष्ट किया है कि मई 2026 से पेंशन बढ़ोतरी का दावा करने वाली अधिसूचना फ़र्ज़ी है। केवल आधिकारिक जानकारी पर भरोसा करें।

नोट: सटीक और तथ्यात्मक खबरों (Fact-Checked News) के लिए MC Truth के साथ जुड़े रहें। इस खबर को अपने अन्य पेंशनर साथियों के साथ जरूर शेयर करें ताकि वे भी फेक न्यूज़ से बच सकें।

Option Trading: 90% Naye Traders Ye Badi Galti Karte Hain!

Dost, kya aapne bhi apne dosto ko Nifty aur Bank Nifty mein ek din mein paise double karte dekha hai? Aaj kal Instagram reels aur YouTube shorts dekh kar har koi Option Trading karke ratoon-raat ameer banna chahta hai.

Lekin stock market ki sachhai reels se bahut alag hoti hai. Ek kadwa sach ye hai ki SEBI ki report ke anusar, F&O (Futures and Options) mein 10 mein se 9 log apna paisa gawa dete hain ye bat humara apne anubav batayenge .

Aisa kyun hota hai? Kyunki jab ek naya trader Option Trading ki duniya mein kadam rakhta hai, toh uska pehla sawaal hi galat hota hai. Aaj is article mein hum yahi discuss karenge ki wo galti kya hai, aur aap ek successful trader kaise ban sakte hain.

Naye Traders Ka Sabse Galat Sawaal Kya Hai?

Jab bhi koi naya vyakti share market mein aata hai, toh uska sabse pehla sawaal hota hai:

“Bhai, agar main 10,000 rupaye lagau, toh roz ka 2,000 kaise banega?”

Ye sawaal sunne mein bahut normal lagta hai, par market ki duniya mein yahi sabse badi galti hai. Naye log hamesha Profit and loss mein sirf profit ke baare mein sochte hain. Unka poora focus “Paisa kitna banega?” par hota hai.

Ek professional trader ka pehla sawaal hamesha ye hota hai: “Agar mera trade galat gaya, toh main kitna risk le raha hu aur apna capital kaise bachaunga?” Option trading mein paisa kamane se zyada zaroori apne capital ko bachana hota hai.

Option Trading Kya Hai? (Bina Kisi Complication Ke)

Agar aapko share market basics nahi pata hain, toh options samajhna thoda mushkil ho sakta hai. Chaliye isko ek simple example se samajhte hain.

Maan lijiye aapko ek property kharidni hai jiski keemat 50 lakh rupaye hai. Par aapko lagta hai ki agle 1 mahine mein iske rate badh kar 60 lakh ho jayenge. Aap builder ke paas jate hain aur 1 lakh rupaye ka “Token Money” dekar us property ko 1 mahine ke liye block kar lete hain.

Ab 1 mahine baad do cheezein ho sakti hain:

  1. Property 60 lakh ki ho gayi: Aap usko 50 lakh mein hi kharid lenge (kyunki aapne contract kiya tha). Aapka seedha 10 lakh ka fayda ho gaya.
  2. Property 40 lakh ki ho gayi: Aap deal cancel kar denge. Aapka nuksan sirf us 1 lakh rupaye (token money) ka hoga jo aapne advance diya tha.

Share market mein isi “Token Money” ko Premium kehte hain, “1 mahine” ko Expiry kehte hain, aur is poore contract ko Option Trading kehte hain.

Call aur Put Options Ko Samajhiye

Option trading mein mainly do terms ka sabse zyada use hota hai:

  • Call Option (CE): Jab aapko lagta hai ki market upar jayega (bullish), tab aap Call option kharidte hain.
  • Put Option (PE): Jab aapko lagta hai ki market niche girega (bearish), tab aap Put option kharidte hain.

Chahe market upar jaye ya niche, agar aapka anuman (prediction) sahi hai, toh aap dono taraf se paisa kama sakte hain. Iske liye aapko bas sahi Strike price choose karna hota hai.

Option Trading Ke Fayde Aur Nuksan (Pros and Cons)

Koyi bhi kaam shuru karne se pehle uske fayde aur nuksan janna bahut zaroori hai. Yahan options buying and selling ke kuch main points hain:

Feature / AspectFayde (Advantages)Nuksan (Disadvantages)
Capital RequirementKam capital mein badi trades le sakte hain.Galat trade lene par poora capital zero ho sakta hai.
Profit PotentialROI (Return on Investment) bahut high hota hai.Loss hone ki speed bhi utni hi fast hoti hai.
Market DirectionMarket girne par bhi (Put kharid kar) profit hota hai.Time decay (Theta) ki wajah se premium roz kam hota hai.
HedgingLong-term portfolio ko protect karne ke kaam aata hai.Bina knowledge ke use karna bahut risky hai.

Naye Traders Ki 3 Sabse Badi Mistakes Jisse Unka Capital Zero Hota Hai

Ek demat account kholna bahut aasan hai, par us account ko hara (green) rakhna utna hi mushkil. Naye traders aate hi kuch aisi galtiyan karte hain jo unhe turant market se bahar kar deti hain.

Meri Trading Journey Ki Sabse Badi Galti…

Trading shuru karte waqt mujhe laga tha ki market se paisa kamana bahut aasaan hai.

Ek trade profit me gaya… phir mujhe laga, “Main trading samajh gaya.”

Bas yahin se meri sabse badi galti shuru hui.

Bina proper knowledge ke trade kiya, jaldi-jaldi profit kamane ki koshish ki, loss hone ke baad us loss ko recover karne ke liye aur bade trades liye… aur dheere-dheere loss badhta gaya.

Sabse badi galti thi—main trading ko business nahi, gambling ki tarah kar raha tha.

Aaj main yeh baat openly share kar raha hoon kyunki jo galti maine ki, woh aap mat karna.

❌ Bina seekhe trade mat karna
❌ Sirf tips aur signals par depend mat karna
❌ Loss recover karne ke chakkar me overtrading mat karna
❌ Apni poori savings kabhi market me mat lagana

Trading me pehla target profit kamana nahi, apna capital bachana hona chahiye.

Is series me main koi “100% profit” ka promise nahi karunga.

Main jo seekh raha hoon, jo galtiyan ki hain, aur trading ko realistically kaise samajhna hai—woh sab honestly share karunga.

Meri galti se agar ek bhi trader apna paisa bachata hai, to mera loss bekaar nahi jayega.

👉 Trading seekhna hai?
👉 Apni galtiyon se bachna hai?
👉 To MCTRUTH Trading Series follow kijiye.

Trading me sabse pehle market ko nahi… khud ko control karna seekhna padta hai.

1. Bina Knowledge Ke Trade Karna (Gambling Mindset)

Bina chart reading, price action, aur data samjhe trade lena sirf ek jua hai. Log kisi Telegram group ya YouTube live stream ko dekh kar trade le lete hain. Unhe yeh nahi pata hota ki market kyun move kar raha hai.

2. Risk Management Aur Stop Loss Ko Ignore Karna

Naye traders kabhi Stop loss system mein nahi lagate. Unhe lagta hai ki “Market thoda niche gaya hai, ab wapas upar aayega.” Aur isi umeed (hope) mein unka 1,000 ka loss badh kar 10,000 ka ho jata hai. Sahi Risk management ke bina aap kabhi lambe samay tak market mein tik nahi sakte.

3. Expiry Ke Din “Hero or Zero” Trade Karna

Thode paise mein zyada quantity kharidne ke lalach mein naye log Expiry ke din out-of-the-money (OTM) options kharidte hain. Unhe lagta hai ki 5 rupaye ka premium 50 ho jayega. 100 mein se 99 baar yeh premium zero hi hota hai.

Option Trading Start Karne Ka Sahi Tarika Kya Hai?

Agar aap sach mein is field mein apna career banana chahte hain ya part-time income generate karna chahte hain, toh in steps ko follow karein:

  • Pehle Seekhiye, Fir Kamaiye: Sabse pehle share market basics, candlestick patterns, aur support/resistance ko samajhiye.
  • Virtual Trading Karein: Asli paisa lagane se pehle kam se kam 2 mahine paper trading (virtual trading) karein. Isse aapko apni strategy ki accuracy pata chalegi.
  • Intraday Trading Mein Chote Target Rakhein: Shuruat mein bade profits ke piche mat bhagiye. Din ka 1-2 chota trade lein. Agar pehle trade mein profit ho jaye, toh system band kar dein (Overtrading se bachein).
  • Fix Capital Ka Use Karein: Utna hi paisa lagayein jiske doobne par aapki personal life ya mental health par farq na pade. Kabhi bhi loan lekar ya dosto se udhar mang kar trade na karein.
  • Trading Psychology Strong Karein: Ek successful trader banne mein 20% strategy aur 80% trading psychology ka roll hota hai. Apne darr (fear) aur lalach (greed) par control karna seekhein.

Conclusion

Dosto, Option Trading paise kamane ka ek behtareen zariya hai, lekin yeh “Get Rich Quick” (ratoon-raat ameer banne ka) scheme bilkul nahi hai. Is business mein utarne se pehle apne sawaal badliyo. “Aaj kitna banega?” ki jagah “Main apna risk kaise manage karu?” par focus karein.

Sahi knowledge, discipline aur strict stop loss ke sath agar aap trade karenge, toh aap un 10% successful traders ki list mein zaroor shamil ho jayenge jo market se consistent paisa banate hain. Seekhte rahiye aur smartly trade karein!

Frequently Asked Questions (FAQs)

Q1: Option trading shuru karne ke liye kam se kam kitna capital chahiye?

Ans: Waise toh aap 5,000 rupaye se bhi option buying shuru kar sakte hain, lekin ek safe aur achhi shuruat ke liye 25,000 se 50,000 rupaye ka capital hona behtar hai, taaki aap proper risk management follow kar sakein.

Q2: Nifty aur Bank Nifty mein kya farq hai option trading ke liye?

Ans: Nifty 50 mein desh ki top 50 companies aati hain jiske movement thode stable hote hain. Wahin Bank Nifty mein sirf banking stocks hote hain, jiski wajah se yeh bahut zyada volatile (tez up-down) hota hai. Naye traders ko Nifty se shuruat karni chahiye.

Q3: Stop loss kya hota hai aur yeh zaroori kyun hai?

Ans: Stop loss ek order hota hai jo aapko bade nuksan se bachata hai. Maan lijiye aapne koi option 100 rupaye mein liya, aur aapne 80 rupaye par stop loss laga diya. Toh jaise hi price 80 aayega, aapka trade apne aap cut jayega aur aapka loss sirf 20 point tak seemit rahega.

Q4: Kya option trading roz (daily) karni chahiye?

Ans: Nahi, option trading tabhi karni chahiye jab market mein aapka setup ban raha ho aur clear trend ho. Zabardasti roz trade dhundhne ki aadat (overtrading) aapko hamesha loss degi.

Q5: Option buying aur Option selling mein kya better hai?

Ans: Option buying mein paisa kam lagta hai par risk zyada hota hai kyunki time decay aapke khilaf hota hai. Option selling mein margin (capital) zyada lagta hai (lagbhag 1 lakh+ per lot), par usme jeetne ki probability (win rate) zyada hoti hai.

Health Insurance Kya Hai? Har Middle Class Family Ke Liye Complete Guide (2026)

Health Insurance Kya Hai? Har Middle Class Family Ke Liye Health Insurance Kyun Zaroori Hai?

Zindagi ka koi bharosa nahi hai. Ek din hum perfectly healthy feel karte hain, aur agle din ek achanak aayi bimari humein hospital ke bed par phuncha sakti hai.

Hospital ka lamba-chauda bill dekh kar kisi bhi aam aadmi ka BP waise hi badh jata hai. Aise mein har kisi ke dimaag mein ek hi sawal aata hai ki in bade bills se apni lifetime savings ko kaise bachaya jaye?

Agar aap bhi is uljhan mein hain aur internet par search kar rahe hain ki aakhir Health insurance kya hai? aur yeh ek middle-class parivar ke liye kyun itna zaroori hai, toh aap bilkul sahi jagah par aaye hain. Aaj hum is article mein doston ki tarah, bilkul aasan bhasha mein is topic ko samjhenge.

Aakhir Health Insurance Kya Hai?

Aasan shabdon mein samjhein toh, Health insurance kya hai? Yeh aapke aur insurance company ke beech ka ek legal agreement (contract) hota hai.

Jab aap kisi company se health insurance kharidte hain, toh aap unhe har saal ek choti si rakam dete hain, jise ‘Premium’ kaha jata hai. Is premium ke badle mein, company aapko yeh wada karti hai ki agar aap ya aapki family ka koi member beemar padta hai aur hospital mein admit hota hai, toh uske ilaj ka kharcha company uthayegi.

Sochiye ki aapne ek umbrella (chhata) kharida hai. Jab tak dhoop hai, aapko uski zaroorat mehsoos nahi hoti. Par jab achanak barish hoti hai, toh wahi chhata aapko bheegne se bachata hai. Health insurance bilkul usi chhate ki tarah kaam karta hai.

Kaise Kaam Karta Hai Health Insurance? Ek Example Se Samjhein

Maan lijiye Sharma Ji ek middle-class family se hain. Unhone apni family ke liye 5 Lakh rupaye ka ‘Family Floater Plan’ liya, jiska saalana premium ₹12,000 hai.

Kuch mahino baad, unki tabiyat kharab hui aur unhe dengue ke karan hospital mein admit hona pada. Hospital ka total bill ₹1.5 Lakh aaya.

Kyunki Sharma Ji ke paas mediclaim policy thi, unhe apni pocket se ek bhi rupaya nahi dena pada. Insurance company ne sidhe hospital ko ₹1.5 Lakh pay kar diye. Ise hi ‘Cashless Treatment’ kehte hain. Agar unke paas insurance na hota, toh unki saalo ki saving ek din mein khatam ho jati.

👉 Emergency Fund Kya Hai

👉 Term Insurance Kya Hai

👉 SIP Kya Hai

👉 Mutual Fund Kya Hai

Har Middle Class Family Ke Liye Health Insurance Kyun Zaroori Hai?

Middle class logo ki sabse badi khasiyat unki savings hoti hai. Hum FD, RD, aur thoda-bahut mutual funds mein paise jodte hain taaki bacchon ki education ya shadi mein kaam aaye. Par ek emergency sab barbaad kar sakti hai. Aaiye jante hain ki health insurance lena kyun zaroori hai:

1. Medical Inflation: Sabse Bada Dushman

Desh mein mehengai badh rahi hai, aur medical kharche us se bhi tezi se badh rahe hain. Aaj se 10 saal pehle jis surgery ka kharcha ₹50,000 tha, aaj wahi surgery kisi acche private hospital mein ₹2 Lakh se ₹3 Lakh ke beech hoti hai. Health insurance aapko is medical mehengai se bachata hai.

2. Lifetime Savings Ki Suraksha

Ek lamba hospital stay aapki 10 saal ki mehnat ki kamai ko 10 din mein zero kar sakta hai. Health insurance ensure karta hai ki aapki jama-punji safe rahe aur aap bina kisi financial tension ke apne ilaj par dhyan de sakein.

3. Cashless Treatment Ki Suvidha

Lagbhag har achi health insurance company ke desh bhar mein hazaron ‘Network Hospitals’ hote hain. Agar aap in network hospitals mein ilaj karate hain, toh aapko apni pocket se cash nahi dena padta. Insurance company direct hospital ke sath bill settle kar leti hai.

4. Lifestyle Diseases Ka Badhta Khatra

Aaj kal ka khaan-paan, stress, aur pollution aesa ho gaya hai ki kam umar mein hi logo ko Diabetes, BP, aur heart problems ho rahi hain. Aise daur mein, health insurance ek luxury nahi, balki ek basic zaroorat ban chuka hai.

5. Income Tax Mein Chhoot (Section 80D Tax Benefit)

Sarkar bhi chahti hai ki aap health insurance lein. Isliye, Income Tax Act ke Section 80D ke tehat, aap jo bhi health insurance premium pay karte hain, uspe aap tax exemption claim kar sakte hain. Aap apne aur apne parents ke premium par saalana ₹25,000 se ₹75,000 tak ka tax bacha sakte hain.

Health Insurance Ke Fayde aur Nuksan (Pros & Cons)

Yahan hum ek choti si comparison table dekh rahe hain taaki aapko aur clear picture mil sake:

Health Insurance Ke Fayde (Pros)Dhyan Rakhne Wali Baatein (Limitations/Cons)
Hospital ke bade bills se poori chhutkara milta hai.Shuruat mein purani bimariyo par Waiting Period lagta hai.
Tax bachat (Section 80D) ka fayda milta hai.Umar badhne ke sath premium ka amount thoda badh jata hai.
Muft (Free) yearly health check-ups ki suvidha milti hai.Agar aap details chupayenge, toh claim reject ho sakta hai.
Day-care treatments (jaise cataract) bhi cover hote hain.OPD charges (normal doctor fees) aam taur par cover nahi hote.

Policy Kharidte Samay Hone Wali Aam Galtiyan (Mistakes to Avoid)

Aksar log first time mediclaim policy kharidte waqt kuch mistakes kar baithte hain. Agar aap ab jaan gaye hain ki health insurance kya hai, toh in galtiyon se zaroor bachein:

Sirf Sasta Premium Dekhna

Log sabse sasti policy kharidne ki koshish karte hain, par sasti policy mein ‘Room Rent Limit’ ya ‘Co-payment’ jaise hidden clauses hote hain. Hamesha coverage aur features dekh kar policy lein, sirf premium dekh kar nahi.

Pre-existing Diseases Chhupana

Agar aapko pehle se BP, sugar ya asthma hai, toh policy lete waqt agent ya company ko sach-sach batayein. Agar aap jhooth bolenge, toh claim ke waqt policy cancel ho sakti hai aur paisa nahi milega.

Kuch Zaroori Terms Jo Aapko Pata Hone Chahiye

Insurance ki duniya thodi technical ho sakti hai. Aapke liye kuch basic terms ko aasan bhasha mein samjhate hain:

  • Waiting Period: Policy kharidne ke baad wo samay jab tak aap purani bimariyon ka claim nahi kar sakte (Usually 2 se 4 saal).
  • Co-payment: Bill ka woh percentage (jaise 10% ya 20%) jo aapko khud apni pocket se dena hota hai, baaki company deti hai. Hamesha 0% co-payment wali policy chunein.
  • No Claim Bonus (NCB): Agar aap poore saal koi claim nahi karte, toh company aapka coverage (Sum Insured) agle saal badha deti hai, bina extra paise liye.
  • Sub-limit: Hospital ke kamre (room rent) par lagayi gayi limit. Hamesha ‘No Room Rent Cap’ wali policy best hoti hai.

Health Insurance Lete Samay Kin Documents Ki Zarurat Hoti Hai?

  • Aadhaar
  • PAN
  • Mobile Number
  • Medical History
  • Bank Details

Expert Advice: Apni Family Ke Liye Sahi Plan Kaise Chune?

Agar aap ek middle-class family se hain aur pehli baar policy le rahe hain, toh in tips ko follow karein:

  1. Kam se kam ₹5 Lakh se ₹10 Lakh tak ka Family Floater Plan zaroor lein.
  2. Hamesha aisi company chunein jiska ‘Claim Settlement Ratio’ 90% se upar ho.
  3. Policy kharidne se pehle yeh zaroor check karein ki aapke aas-paas ke ache hospitals us company ke network mein aate hain ya nahi.

⚠️ MC Truth Advice: Sirf premium dekhkar policy mat kharidiye. Claim Settlement Ratio, Waiting Period aur Network Hospitals ko zarur check kijiye.

Conclusion

Toh doston, umeed hai ab aapko samajh aa gaya hoga ki Health Insurance kya hai aur har middle class family ke liye health insurance kyun zaroori hai.

Yeh koi fuzool ka kharcha nahi hai, balki aapki aur aapke parivar ki financial safety ke liye sabse zaroori investment hai. Apne liye ek achi policy chunein, terms & conditions ko dhyaan se padhein, aur ek stress-free zindagi jiyein.

Bimari kabhi bata kar nahi aati, par hum uske aane se pehle taiyari zaroor kar sakte hain!

👉 Agar aapne abhi tak Health Insurance nahi liya hai, to aaj hi apni family ke liye plan compare kijiye.

MC Truth par hum aapko Personal Finance, Insurance aur Investment ki sachchi aur practical jankari dete rahenge.

Frequently Asked Questions (FAQs)

1. Kya mujhe health insurance chahiye agar main perfectly healthy hoon?

Haan, bilkul. Bimariya ya accidents kabhi bata kar nahi aate. Healthy umar mein policy lene ka fayda yeh hai ki premium sasta hota hai aur waiting periods jaldi khatam ho jate hain.

2. Family Floater Plan aur Individual Plan mein kya farq hai?

Individual plan mein har member ka alag coverage hota hai (jaise har kisi ko 2 lakh). Family floater plan mein ek single badi amount (jaise 5 lakh) poori family ke liye milti hai, jise koi bhi member use kar sakta hai.

3. Agar main saal bhar koi claim na karu toh kya mere paise waste ho jayenge?

Nahi! Agar aap claim nahi karte, toh company aapko ‘No Claim Bonus’ deti hai jisse bina extra premium diye aapka cover amount agle saal badh jata hai. Ise peace of mind samjhein, wastage nahi.

4. Kya OPD (normal bukhar, doctor consultation) health insurance mein cover hota hai?

Normal policies mein sirf wahi kharche cover hote hain jab patient kam se kam 24 ghante ke liye hospital mein admit ho. Halanki, aaj kal kuch premium policies extra paise dekar OPD cover bhi offer karti hain.

5. Kya pregnancy ya maternity kharche health insurance mein cover hote hain?

Normal plans mein nahi hote. Par aap ek maternity add-on ya specific policy le sakte hain. Isme usually 9 mahine se lekar 3 saal tak ka waiting period hota hai.

Term Insurance vs LIC: Middle Class Ke Liye Kya Better Hai?Mctruth

Term Insurance vs LIC why Agar Kal Ghar Ke Kamane Wale Vyakti Ko Kuch Ho Jaye, To Family Ka Kya Hoga?

Middle-class parivar ke liye sabse bada sapna hota hai — apna ghar, bachchon ki padhai, family ki security aur ek behtar future.

Lekin zindagi me kuch cheezein hamare control me nahi hoti. Agar parivar ke mukhya kamane wale vyakti vagban nakare ,ki achanak death ho jaye, to us famely ke upar emotional dard ke saath-saath financial problem bhi khadi ho sakti hai.

Isi wajah se log life insurance lete hain.

Lekin yahan ek bada sawal aata hai:

“Term Insurance lena chahiye ya LIC policy?“

Bahut se middle-class log is confusion me rehte hain ki kaunsa option unke parivar ke liye behtar hai.Mctruth ke team aapke liye ye post se sare samjhane ke kosis kiye he. koibhi swal he to coment kijiye.

Aaiye simple language me samajhte hain.


Life Insurance Ka Asli Purpose Kya Hai?

Sabse pehle ek baat samajhna zaroori hai:

Life insurance ka main purpose investment nahi, balki family ko financial protection dena hai.

Agar policy holder ki death ho jaati hai, to insurance company nominee ko ek fixed amount deti hai.

Is amount se family:

  • Ghar ka kharcha chala sakti hai
  • Bachchon ki education continue kar sakti hai
  • Loan repay kar sakti hai
  • Financial pressure kam kar sakti hai

Term Insurance ek pure life protection plan hota hai.

Aap ek fixed period ke liye policy lete hain. Agar us period ke andar policy holder ki death ho jaati hai, to nominee ko bada life cover milta hai.

Example:

Agar Ramesh ne ₹1 crore ka term insurance leta hai, to uski family ko ₹1 crore ka cover mil sakta hai (policy terms ke according).

Isme maturity ke time generally koi return nahi milta.


LIC Policy Kya Hoti Hai?

LIC ki kai policies traditional insurance plans hoti hain jisme insurance ke saath savings element bhi hota hai.

Isme:

  • Aap premium bharte hain
  • Policy period complete hone par maturity benefit mil sakta hai
  • Death ke case me nominee ko benefit milta hai

LIC India ki ek purani aur trusted insurance company hai, lekin har LIC policy ka purpose alag hota hai.


Term Insurance vs LIC: Simple Comparison

PointTerm InsuranceLIC Traditional Policy
Main PurposeLife ProtectionProtection + Savings
PremiumKam hota haiZyada hota hai
Life CoverBahut bada cover mil sakta haiAksar comparatively kam
ReturnUsually maturity nahiMaturity benefit ho sakta hai
Middle-class ke liyeHigh protection ke liye usefulSavings discipline ke liye useful

Example Se Samjhiye

Maan lijiye Rahul ki age 35 saal hai aur uski salary ₹50,000 per month hai.

Uske upar:

  • Home loan hai
  • Bachchon ki education ki responsibility hai
  • Family uski income par depend karti hai

Agar Rahul ko ₹1 crore ka cover chahiye:

Term insurance me wo comparatively kam premium me bada cover le sakta hai.

Wahin traditional policy me itne bade cover ke liye premium kaafi zyada ho sakta hai.


Middle-Class Family Ko Kya Karna Chahiye?

Sabki financial situation alag hoti hai.

Lekin generally:

Agar aapka main goal family protection hai:

✅ Term Insurance par vichar kiya ja sakta hai.

Agar aap disciplined savings chahte hain:

✅ Traditional plans kuch logon ke liye suitable ho sakte hain.

Investment ke liye:

Insurance aur investment ko alag-alag samajhna zaroori hai.


Middle-Class Ki Common Galti

Bahut log sirf isliye policy le lete hain kyunki koi agent bolta hai:

“10 saal baad double paisa milega.”

Lekin wo ye nahi dekhte:

  • Life cover kitna hai?
  • Family ki zarurat kitni hai?
  • Policy ka purpose kya hai?

Insurance kharidne se pehle apni zarurat samajhna sabse zaroori hai.


Insurance Lene Se Pehle Ye 5 Sawal Zaroor Puchhein

  1. Mere na hone par family ko kitne paise ki zarurat hogi?
  2. Mere upar kitna loan hai?
  3. Bachchon ki education ka kharcha kitna hoga?
  4. Policy ka main purpose protection hai ya savings?
  5. Kya premium mere budget me hai?

MCTRUTH Verdict

Middle-class family ke liye sabse important cheez hai financial security.

LIC aur Term Insurance dono apni jagah useful ho sakte hain, lekin decision lene se pehle apni income, family responsibility aur financial goals ko samajhna zaroori hai.


Aapki Rai Kya Hai?

Aapke ghar me insurance hai?

  • Term Insurance?
  • LIC Policy?
  • Dono?
  • Ya abhi tak nahi?

Comment me apni rai zaroor batayein. Mctruth team

Middle Class Ki Sabse Badi Taqat: Har Baar Girkar Dobara Khade Ho Jana

0

Har middle class parivaar ke paas bade sapne hote hain, lekin un sapnon tak pahunchne ka raasta aasaan nahi hota. EMI, ghar ka kharcha, bachchon ki padhai, parents ki zimmedari aur apne future ki chinta – in sab ke beech bhi ek middle class insaan roz subah uthkar apni zindagi ki nayi shuruaat karta hai.

Kabhi business mein nuksan hota hai. Kabhi job ka pressure badh jaata hai. Kabhi mehnat ke baad bhi result nahi milta. Aise waqt mein bahut log haar maan lete hain.

Lekin middle class ki asli pehchaan hi yeh hai ki woh mushkilon ke saamne jhukta nahi. Woh rukta hai, sambhalta hai aur phir ek baar koshish karta hai.

Safalta hamesha ek din mein nahi milti. Har chhoti koshish, har seekh aur har galti aapko behtar banati hai. Aaj ka sangharsh hi kal ki taqat ban sakta hai.

Isliye agar aaj aapko lag raha hai ki aapki mehnat ka koi fayda nahi ho raha, to yaad rakhiye—har safal insaan ne kabhi na kabhi aisa hi mehsoos kiya tha. Farq sirf itna tha ki usne koshish karna band nahi kiya.

MCTRUTH Ki Baat

Middle class hona kamzori nahi hai. Yeh ek aisi soch hai jo mehnat, imaandari aur umeed par tikti hai.

Apne sapnon ko zinda rakhiye. Chhote kadam uthaiye. Har din kuch naya seekhiye. Aur kabhi bhi apni mehnat par bharosa mat chhodiye.

Yaad rakhiye:
“Jeetne wale aur haar maan lene wale mein sirf ek farq hota hai – ek aur koshish.”

Agar yeh article aapko pasand aaya ho, to ise apne doston aur parivaar ke saath zarur share karein. Shayad aapki ek share kisi ko dobara himmat de de.

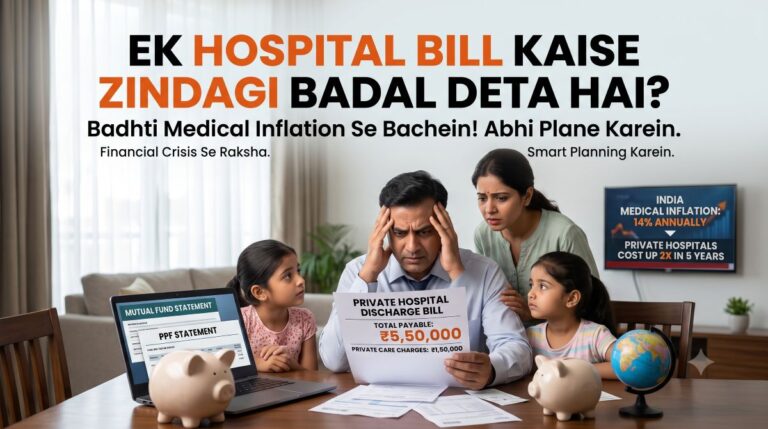
Middle-Class Reality: Ek Hospital Bill Kaise Zindagi Badalta Hai

Ek Hospital Bill Kaise Puri Middle-Class Family Ki Zindagi Badal Deta Hai?

Har Middle-Class insaan ka ek hi basic sapna hota hai—apna ek chota sa ghar, bacchon ki achi education, ek decent life aur retirement ke liye thodi bahut bank savings. Is sapne ko poora karne ke liye ek aam aadmi saalo tak mehnat karta hai, apni khwahishon ko marta hai aur har mahine thode-thode paise bacha kar Fixed Deposit (FD) ya Mutual Funds mein dalta hai.

Lekin kya aapne kabhi socha hai ki aapki 10-15 saal ki yeh jodi hui poonji (savings) kitni safe hai? Sachai yeh hai ki yeh saari mehnat sirf ek phone call aur ek medical emergency ki doori par hai.

Aaj ke time mein, ek bada hospital bill kisi bhi well-planned Middle-Class family ko sidha garibi rekha (poverty line) ke kareeb la kar khada kar sakta hai. Aaiye detail mein samajhte hain ki aakhir ek medical emergency kaise poori family ki zindagi ka rukh badal deti hai, aur aap is tabahi se apne parivar ko kaise bacha sakte hain.

Middle-Class Sapne Aur Medical Emergency Ka Clash

Humare samaj mein, Middle-Class families hamesha ek tight budget par chalti hain. Unki income fixed hoti hai, aur EMI (ghar ya gaadi ki), school fees, aur ration ka kharcha pehle se tay hota hai. Is budget mein achanak aane wale lakho rupaye ke medical kharche ki koi jagah nahi hoti.

Jab ghar mein koi achanak bimar padta hai—jaise heart attack, accident, ya dengue fever mein platelets girna—toh sabse pehla thought dimaag mein aata hai: “Sabse acche private hospital mein le chalo.” Jaan bachana sabse pehli priority hoti hai, aur us waqt koi bhi paiso ke baare mein nahi sochta. Lekin jab discharge ke waqt 5 se 10 lakh rupaye ka bill samne aata hai, tab asli reality hit karti hai.

Savings Ka Raato-Raat Zero Hona

Saalo se jod kar rakhi gayi FD tut jati hai, mutual funds ko loss mein bechna padta hai, aur bacchon ki higher education ke liye banaya gaya fund achanak hospital ke counter par pay kar diya jata hai. Ek din pehle tak jo family financially secure feel kar rahi thi, agle hi din unka bank balance zero ho jata hai.

Udhaar Aur Karz (Debt Trap) Ki Shuruat

Jab savings khatam ho jati hain, tab shuru hota hai udhaar lene ka silsila. Dosto, rishtedaro se paise maangna padta hai. Agar wahan se baat nahi banti, toh personal loans ya credit card par high-interest debt lena padta hai. Yeh karz ek aisa jaal (debt trap) hai jisse bahar nikalne mein ek Middle-Class aadmi ko aane wale 5 se 10 saal lag jate hain.

Middle class की 7 सबसे बड़ी Financial गलतियां (और उन्हें कैसे सुधारें)

Medical Inflation: Sabse Bada Dushman

Aapko lagta hoga ki aapne emergency ke liye 2-3 lakh rupaye bacha rakhe hain toh aap safe hain. Lekin yahan entry hoti hai ‘Medical Inflation’ ki. Bharat mein medical inflation lagbhag 14% se 15% saalana ki dar se badh rahi hai. Iska matlab hai ki healthcare expenses har saal bahut tezi se mehnge ho rahe hain.

Treatment Ka Naam5 Saal Pehle Ka KharchaAaj Ka Kharcha (Approx)
Dengue Treatment (ICU)₹40,000 – ₹60,000₹1,00,000 – ₹1,50,000
Heart Bypass Surgery₹2,50,000 – ₹3,50,000₹5,00,000 – ₹8,00,000
Normal Delivery₹30,000 – ₹50,000₹70,000 – ₹1,20,000
Cancer Treatment₹5,00,000 – ₹8,00,000₹10,00,000 – ₹20,00,000+

Upar di gayi table se saaf pata chalta hai ki out-of-pocket expenses kitni tezi se badh rahe hain. Bina kisi backup ke, private hospital ka kharcha uthana lagbhag namumkin ho chuka hai.

Real-Life Example: Sharma Ji Ki Kahani

Chaliye isko ek example se samajhte hain. Sharma Ji ek private company mein manager hain. Unki monthly salary ₹70,000 hai. Unki ek choti beti hai aur EMI/kharcho ke baad wo mahine ke ₹15,000 save kar lete the. Sab kuch perfect chal raha tha.

Ek din achanak unke pitaji ko severe chest pain hua. Unhe turant pass ke ek private hospital mein admit karwaya gaya. Doctors ne emergency Angioplasty aur stent dalne ki baat kahi. 5 din ke hospital stay, ICU charges, surgery, aur medicines ka total bill aaya ₹6.5 Lakh.

Sharma Ji ke paas koi health insurance nahi tha (kyunki unhe lagta tha ki corporate policy kafi hai, jo sirf ₹2 lakh ki thi). Baki ke ₹4.5 lakh unhe apni savings se aur personal loan lekar chukane pade. Aaj, Sharma Ji agle 4 saal tak us loan ki EMI bhar rahe hain, aur unka sapna apni beti ko acche college bhejne ka delay ho chuka hai. Yeh hai ek Middle-Class family ki asli kahani.

Is Barbaadi Se Kaise Bachein? (Expert Financial Planning Tips)

Aap is sudden financial crisis se khud ko aur apne parivar ko bacha sakte hain. Iske liye aapko aaj hi kuch solid kadam uthane honge. Yahan kuch practical tips di gayi hain:

1. Ek Achhi Health Insurance Policy Lein uske sath ek term insurance

Sabse pehli aur sabse zaroori cheez hai ek ‘Family Floater Health Insurance’ lena. Agar aap Middle-Class background se aate hain, toh health insurance koi expense nahi, balki ek shield hai.

  • Mistake to Avoid: Sirf apne office (corporate) ki insurance par depend mat rahein. Job jane ya change hone par wo policy khatam ho jati hai. Apni ek personal policy zaroor rakhein.
  • Pro Tip: Kam se kam 10 se 15 Lakh ka sum insured lein, aur uske upar ek ‘Super Top-up’ plan add karein. Yeh premium ko kam rakhta hai aur coverage bada deta hai.

2. Emergency Fund Banayein

Aapki monthly income ka kam se kam 6 mahine ka kharcha ek alag bank account ya Liquid Mutual Fund mein hona chahiye. hamare team ne iske upar ek bahut badhia reseach karke artical likha he Emergency Fund Kya Hai? Har Middle Class Family Ke Paas Kitna Paisa Hona Chahiye?

  • Agar aapka mahine ka ghar kharcha ₹40,000 hai, toh ₹2.4 Lakh aapka emergency fund hona chahiye.
  • Yeh fund sirf aur sirf aisi medical ya job loss jaisi emergencies ke liye use hona chahiye, ghoomne ya gaadi lene ke liye nahi.

3. Cashless Treatment Hospitals Ki List Rakhein

Hamesha apni insurance company ke network hospitals ki list apne paas rakhein. Emergency ke waqt cashless claim bahut madadgar hota hai kyunki aapko apni jeb se lakho rupaye advance mein jama nahi karne padte.

4. Health Checkups Ko Ignore Na Karein

Bimari ko shuruat mein hi pakad lena sabse sasti aur behtar strategy hai. Har saal ek full body checkup zaroor karwayein. Prevention is always better (and cheaper) than cure.

Frequently Asked Questions (FAQs)

Q1: Kya Middle-Class family ke liye health insurance sach mein zaroori hai? Ans: Haan, bilkul! Middle-Class families ki savings limited hoti hain. Ek bada hospital bill unki saalo ki jama poonji khatam kar sakta hai. Health insurance aapko is financial risk se protect karta hai.

Q2: Mujhe kitne amount ki health insurance leni chahiye? Ans: Tier-1 ya Tier-2 city mein rehne wale parivar ke liye kam se kam ₹10-15 Lakh ka base cover aur uske upar ₹20 Lakh ka super top-up plan hona ideal mana jata hai.

Q3: Kya company ka diya gaya mediclaim kafi nahi hai? Ans: Nahi. Corporate policy tab tak hi valid hoti hai jab tak aap us company mein kaam karte hain. Job chhutne ya retirement ke baad aap uninsured ho jate hain, jab aapko insurance ki sabse zyada zaroorat hoti hai.

Q4: Medical Inflation kya hoti hai? Ans: Dawaiyon, doctor ki fees, aur hospital charges mein saal dar saal aane wali mehangai ko medical inflation kehte hain. India mein yeh aajkal double digits (14-15%) mein chal rahi hai.

Q5: Mere paas already karz (debt) hai, kya main fir bhi insurance lu? Ans: Agar aap par karz hai, toh insurance aur bhi zyada zaroori ho jata hai. Sochiye, agar koi nayi medical emergency aa gayi, toh aap aur bada loan lene par majboor ho jayenge, jisse bahar nikalna impossible ho jayega.

Conclusion

Ant mein, sachai yahi hai ki hum ek aise daur mein jee rahe hain jahan healthcare afford karna aam aadmi ke bas ke bahar hota ja raha hai. Ek Middle-Class family ke liye, unki savings hi unka sabse bada sahara hoti hain. Ek hospital bill ko is sahare ko todne ka mauka mat dijiye.

Health insurance ka premium bharna shuru mein ek extra kharcha zarur lag sakta hai, par long term mein yeh aapke parivar ke future, aapki bacchon ki padhai, aur aapke mental peace ko bachane ka sabse sasta aur asan tarika hai. Aaj hi apni financial planning ko review karein, ek accha emergency fund banayein, aur apni family ko financially secure karein.

Hemoglobin Kaise Badhaye? Khoon Ki Kami Dur Karne Ka Complete Hinglish Guide

Hemoglobin Kaise Badhaye? Best Foods, Home Remedies Aur Daily Tips (2026 Guide)

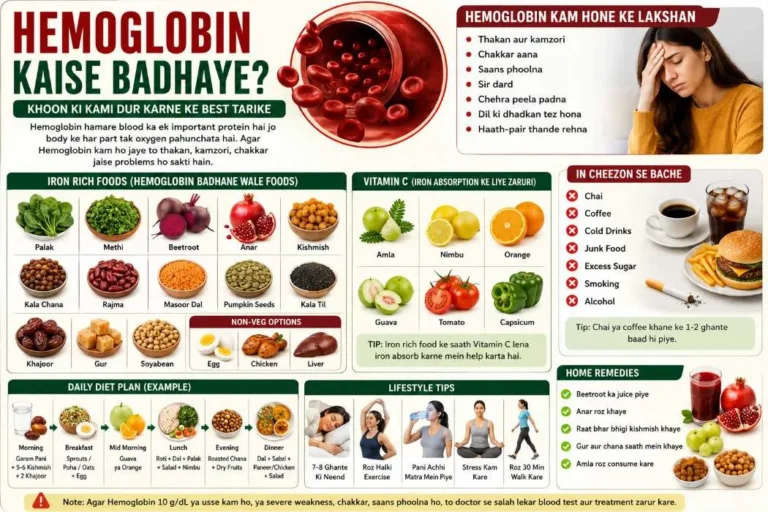
Agar aapko hamesha thakan rehti hai, chakkar aate hain, saans jaldi phoolti hai ya body mein kamzori mehsoos hoti hai, to ho sakta hai ki aapka Hemoglobin (Hb) level kam ho.

Hemoglobin hamare blood ka ek important protein hai jo body ke har part tak oxygen pahunchata hai. Jab iska level kam ho jata hai, to body ko proper oxygen nahi milti aur health problems shuru ho sakti hain.

Is article mein MCTruth team simple language mein batye he :

  • Hemoglobin kya hota hai?
  • Hemoglobin kam hone ke symptoms
  • Hemoglobin naturally kaise badhaye
  • Kaunse foods sabse best hain
  • Daily routine kya hona chahiye

Hemoglobin Kya Hota Hai?

Hemoglobin ek protein hai jo Red Blood Cells (RBC) ke andar hota hai. Iska kaam lungs se oxygen lekar poori body tak pahunchana hota hai.

Agar Hemoglobin kam ho jaye to ise Anemia (Khoon Ki Kami) bhi kaha jata hai.


Hemoglobin Kam Hone Ke Lakshan

Agar aapke Hemoglobin ki kami hai to ye symptoms dikh sakte hain:

  • 😴 Har waqt thakan rehna
  • 😵 Chakkar aana
  • 😮 Saans jaldi phoolna
  • ❤️ Dil ki dhadkan tez hona
  • 🤕 Sir dard
  • 😐 Chehra peela dikhna
  • 🦵 Haath-pair thande rehna
  • 😩 Kamjori mehsoos hona

Agar ye symptoms lagatar bane rahein to doctor se blood test karwana zaruri hai.


Normal Hemoglobin Kitna Hona Chahiye?

Approximate normal range:

  • Purush (Men): 13.5–17.5 g/dL
  • Mahila (Women): 12–15.5 g/dL
  • Pregnant Women: Lagbhag 11 g/dL ya usse zyada
  • Bachche: Age ke hisab se alag hota hai.

Hemoglobin Kaise Badhaye?

1. Iron Rich Foods Khaye

Iron Hemoglobin banane ke liye sabse important mineral hai.

Best Iron Foods:

  • Palak
  • Methi
  • Sarson ka saag
  • Beetroot
  • Anar
  • Dates (Khajoor)
  • Kishmish
  • Black Chana
  • Rajma
  • Soyabean
  • Masoor Dal
  • Kala Til
  • Pumpkin Seeds

Agar aap non-vegetarian hain:

  • Chicken Liver
  • Fish
  • Egg
  • Red Meat (limited quantity)

2. Vitamin C Zarur Le

Vitamin C iron ko absorb karne mein help karta hai.

Best Vitamin C Sources:

  • Orange
  • Lemon
  • Amla
  • Guava
  • Kiwi
  • Tomato
  • Capsicum

👉 Tip: Iron wale khane ke baad lemon ya amla lena aur bhi beneficial hota hai.


3. Folic Acid Aur Vitamin B12

Ye dono naye Red Blood Cells banane mein help karte hain.

Foods:

  • Milk
  • Curd
  • Paneer
  • Egg
  • Fish
  • Green Vegetables
  • Sprouts
  • Whole Grains

4. Protein Bhi Zaruri Hai

Body ko Hemoglobin banane ke liye protein bhi chahiye.

Protein Sources:

  • Dal
  • Paneer
  • Soya Chunks
  • Milk
  • Egg
  • Chicken
  • Fish

Daily Diet Plan

Morning

  • Garam pani
  • 5–6 bheege hue kishmish
  • 2 khajoor

Breakfast

  • Vegetable Poha
  • Oats
  • Sprouts
  • Boiled Eggs

Mid Morning

  • Ek Guava ya Orange

Lunch

  • Roti
  • Dal
  • Palak
  • Salad
  • Lemon

Evening

  • Roasted Chana
  • Dry Fruits

Dinner

  • Dal
  • Sabzi
  • Paneer ya Chicken
  • Green Salad

Hemoglobin Jaldi Badhane Ke Home Remedies bhi he

1. Beetroot

Roz 1 beetroot khaye ya juice piye.

2. Anar

Daily ek anar body ko iron aur antioxidants deta hai.

3. Black Raisins

Raat bhar bhigo kar subah khana beneficial mana jata hai.

4. Gur Aur Chana

Gur aur roasted chana traditional combination hai jo nutrition provide karta hai.

5. Amla

Vitamin C ka excellent source hai.


Kin Cheezon Se Bachna Chahiye?

Iron absorb hone mein ye cheeze dikkat kar sakti hain: avoid karna chaiye

  • Tea ☕
  • Coffee
  • Cold Drinks
  • Junk Food
  • Excess Sugar
  • Smoking
  • Alcohol

Tip:

Tea ya coffee khane ke turant baad na piye. Kam se kam 1–2 ghante ka gap rakhen. ye doctor health expart ke advice he.


Lifestyle Tips

Healthy lifestyle bhi Hemoglobin improve karne mein madad karta hai.

  • ✔ Daily 7–8 ghante ki neend
  • ✔ Roz halka exercise
  • ✔ Walking
  • ✔ Yoga
  • ✔ Stress kam kare
  • ✔ Pani achhi quantity mein piye

Kya Supplements Lena Chahiye?

Agar blood test mein Hemoglobin bahut kam aaye, to doctor iron, folic acid ya Vitamin B12 supplements recommend kar sakte hain.

👨‍⚕️ Kabhi bhi bina doctor ki salah ke iron tablets start na karein, kyunki zyada iron bhi body ke liye nuksan pahucha sakta hai.


Kab Doctor Ko Dikhana Chahiye?

Agar:

  • Hemoglobin bahut kam ho
  • Pregnancy ke dauran weakness ho
  • Baar-baar chakkar aaye
  • Saans lene mein dikkat ho
  • Khoon ki kami baar-baar ho

To doctor se consultation aur blood test zarur karwaye.


Conclusion

Hemoglobin badhana mushkil nahi hai. Agar aap daily iron-rich foods, Vitamin C, protein aur healthy lifestyle follow karte hain, to dheere-dheere Hemoglobin level improve ho sakta hai.

Yaad rakhiye, sirf ek ya do foods se nahi, balki balanced diet aur regular healthy habits se hi long-term result milta hai. Agar symptoms severe hain ya Hemoglobin bahut low hai, to doctor ki salah lena sabse zaruri hai.

Frequently Asked Questions (FAQ)

1. Hemoglobin badhane ke liye sabse achha fruit kaunsa hai?

Anar, Guava, Orange aur Amla bahut achhe options hain.

2. Kya Beetroot se Hemoglobin badhta hai?

Beetroot nutritious hai aur healthy diet ka hissa ho sakta hai, lekin sirf beetroot se Hemoglobin kaafi nahi badhta. Iron, Vitamin C aur protein ka combination zaruri hai.

3. Kitne din mein Hemoglobin badhta hai?

Ye kami ke reason aur treatment par depend karta hai. Healthy diet aur doctor ke treatment se kuch hafton mein improvement dekhne ko mil sakta hai.

4. Tea aur Coffee kab peeni chahiye?

Iron-rich meal ke turant baad nahi. Kam se kam 1–2 ghante ka gap rakhein.

5. Kya pregnancy mein Hemoglobin kam hona common hai?

Haan, lekin isse ignore nahi karna chahiye. Regular check-up aur doctor ki advice follow karna bahut zaruri hai.

Disclaimer: Yeh article sirf educational purpose ke liye hai. Agar Hemoglobin 10 g/dL ya usse kam hai, ya severe weakness, chakkar, saans phoolna ya pregnancy hai, to doctor se salah lekar blood tests aur treatment karwana zaruri hai.

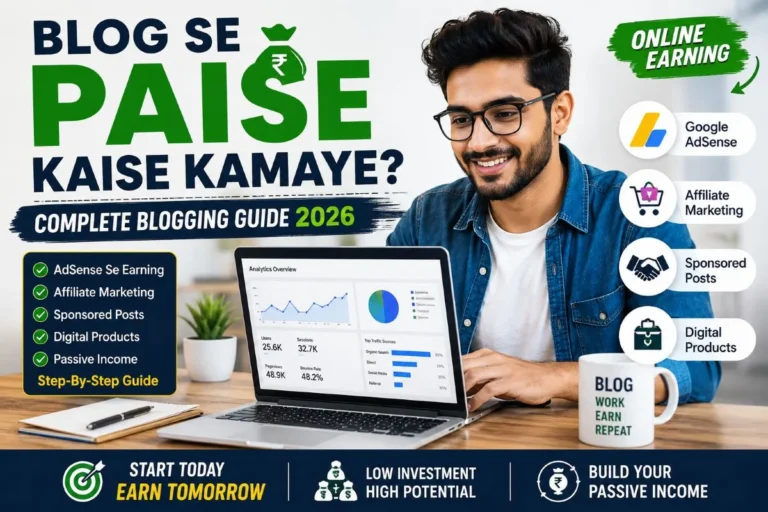
Blog Se Paise Kaise Kamaye? Complete Blogging Guide 2026

Agar aap Google par “Blog Se Paise Kaise Kamaye?” search kar rahe hain, to iska matlab hai ki aap online earning ka ek genuine aur long-term tarika dhoondh rahe hain. Achhi baat ye hai ki blogging aaj bhi duniya ke sabse bharosemand online business models mein se ek hai. Lekin sach ye bhi hai ki sirf blog bana lene se paise nahi aate. Aapko sahi strategy, quality content aur patience ki zarurat hoti hai.

Is complete Blogging Guide 2026 mein hum jaanenge ki blog kya hota hai, blog se income kaise hoti hai, aur kaun-kaun se proven tarike hain jinse aap blogging ko ek successful online earning source bana sakte hain.


Blogging Kya Hai?

Blog ek website hoti hai jahan aap kisi specific topic par useful articles publish karte hain. Ye topic Health, Finance, Technology, Business, Online Earning, Education ya kisi bhi niche se related ho sakta hai.

Agar aap logon ki problems solve karte hain aur regular quality content publish karte hain, to dheere-dheere Google aapke blog par visitors bhejna shuru karta hai. Isi traffic se blogging income generate hoti hai.


Kya Blog Se Sach Mein Paise Kamaye Ja Sakte Hain?

Haan, bilkul.

Aaj India mein hazaron bloggers har mahine ₹20,000 se lekar lakhon rupaye tak kama rahe hain. Lekin unhone ye income ek din mein nahi banayi. Unhone lagatar quality content publish kiya, SEO seekha aur audience ka trust jeeta.

Agar aap blogging ko business ki tarah lenge, to ye long-term passive income ka ek powerful source ban sakta hai.


Blog Se Paise Kaise Aate Hain?

Blogging mein income directly Google nahi deta. Paise alag-alag monetization methods ke through aate hain.

Sabse popular tarike ye hain:

  • Google AdSense
  • Affiliate Marketing
  • Sponsored Posts
  • Digital Products
  • Freelancing Clients
  • Online Courses
  • Membership
  • Email Marketing

Aaiye in sabko detail mein samajhte hain. Agar smjah me nehi aye to jarur ekbar aur dekhiye iske bareme koi video avilble he firbhi MCTruth team aapke liye behetar samjhane ke liye kosis karenge.


1. Google AdSense Se Paise Kaise Kamaye?

Google AdSense blogging ki sabse popular earning method hai.

Jab aapke blog par traffic aata hai, Google aapki website par ads dikhata hai. Visitors jab un ads ko dekhte ya click karte hain, to aapko earning hoti hai.

AdSense Approval Ke Liye Tips

  • Original content likhein.
  • Minimum 20–30 quality articles publish karein.
  • About Us, Contact, Privacy Policy aur Disclaimer pages banayein.
  • Mobile-friendly website rakhein.
  • Fast loading speed maintain karein.

2. Affiliate Marketing Se Income

Affiliate Marketing mein aap kisi company ke products recommend karte hain. Agar koi visitor aapke affiliate link se product kharidta hai, to aapko commission milta hai.

Popular affiliate programs:

  • Amazon Associates
  • Hosting Companies
  • Online Courses
  • Software Tools

Agar aap review articles likhte hain, to affiliate marketing se achhi income ho sakti hai.


3. Sponsored Posts

Jab aapke blog ki authority badhne lagti hai, to companies apne products ya services promote karne ke liye aapse contact karti hain.

Ek sponsored article ke liye aap ₹2,000 se ₹50,000 ya usse bhi zyada charge kar sakte hain. Income aapke blog traffic aur niche par depend karti hai.


4. Digital Products Sell Karein

Agar aap kisi subject mein expert hain, to apne digital products bana sakte hain.

Examples:

  • E-books
  • PDF Guides
  • Templates
  • Checklists
  • Excel Sheets
  • Printable Planners

Ek baar product banane ke baad baar-baar becha ja sakta hai.


5. Freelancing Clients Paayein

Blog aapka online portfolio bhi hota hai.

Agar aap Content Writing, SEO, Web Design ya Digital Marketing jaante hain, to blog ke through clients mil sakte hain.

Kai freelancers ko unke blog ki wajah se high-paying projects milte hain.


6. Online Courses Launch Karein

Agar aap kisi skill mein expert hain, to online course launch kar sakte hain.

Jaise:

  • Blogging
  • SEO
  • Graphic Design
  • AI Tools
  • Facebook Ads
  • Video Editing

Course sales blogging income ko kaafi badha sakti hain.


Successful Blog Kaise Start Karein?

Agar aap beginner hain, to ye roadmap follow karein: Hum step ke hisab se bataye he.

Step 1

Ek profitable niche choose karein.

Step 2

Domain aur hosting kharidein.

Step 3

WordPress install karein.

Step 4

Professional theme use karein.

Step 5

Keyword research karein.

Step 6

Regular high-quality articles publish karein.

Step 7

SEO seekhein.

Step 8

Google Search Console aur Analytics setup karein.

Step 9

Social media par content share karein.

Step 10

Patience rakhein aur consistency maintain karein.

ChatGPT Se Paise Kaise Kamaye: Ek Complete Guide (2026)


Blogging Mein Hone Wali Common Mistakes

Bahut se beginners ye galtiyan karte hain:

  • Sirf AI content copy-paste karna
  • Keyword stuffing karna
  • Regular articles publish na karna
  • SEO ignore karna
  • Internal linking na karna
  • Duplicate content likhna
  • Jaldi paise ki ummeed rakhna

In galtiyon se bachkar aap apne blog ko faster grow kar sakte hain.


Blog Se Online Earning Badhane Ke Tips

Agar aap blogging income ko increase karna chahte hain, to ye tips follow karein, ye sayed koi likhit me itna achha batyega nehi :

  • Har week quality articles publish karein.
  • High search volume keywords target karein.
  • Evergreen content likhein.
  • Internal linking improve karein.
  • Email list banayein.
  • Website speed optimize karein.
  • Images ko WebP format mein upload karein.
  • User experience par focus karein.
  • Google Helpful Content Guidelines follow karein.
  • Har 6–12 mahine purane articles update karein.

Kya Blogging 2026 Mein Bhi Profitable Hai?

Bilkul he .

AI ke aane ke baad competition badha hai, lekin quality content ki demand bhi badhi hai. Jo blogger original, helpful aur experience-based content likhte hain, unke liye blogging aaj bhi profitable online earning option hai.

Agar aap sirf paise ke liye nahi, balki users ki problems solve karne ke liye blog likhenge, to long-term success ke chances kaafi badh jayenge.


Conclusion

Agar aap genuine online earning karna chahte hain, to blogging ek behtareen career aur business option ho sakta hai. Lekin yaad rakhiye, blogging koi get-rich-quick scheme nahi hai. Isme mehnat, consistency aur sahi SEO strategy ki zarurat hoti hai.

Aaj hi apna blog shuru karein, regular valuable content publish karein aur dheere-dheere apni audience ka trust banayein. Samay ke saath aap Google AdSense, Affiliate Marketing, Sponsored Posts aur Digital Products ke through achhi income generate kar sakte hain.


Frequently Asked Questions (FAQ)

1. Blog se paise kamane mein kitna time lagta hai?

Agar aap regular quality content publish karte hain, to 6–12 mahine mein achhe results milna shuru ho sakte hain. Ye niche, SEO aur consistency par depend karta hai.

2. Kya free blog se paise kama sakte hain?

Haan, lekin professional blogging ke liye apna domain aur hosting lena zyada behtar hota hai.

3. Blogging ke liye coding aani zaruri hai?

Nahi. WordPress ki madad se bina coding ke bhi professional blog banaya ja sakta hai.

4. Blogging aur YouTube mein kaun behtar hai?

Dono achhe options hain. Agar aapko likhna pasand hai, to blogging ek strong long-term online earning source ban sakta hai.

5. Kya AI se likha blog Google rank karta hai?

Haan, agar content original, accurate, helpful aur human-edited ho. Sirf AI-generated low-quality content par bharosa karna sahi strategy nahi hai.

ChatGPT Se Paise Kaise Kamaye: Top 10 Asaan Tarike (2026) MCtruth team aapkeliye bataya he .